
Noticias 02 de octubre
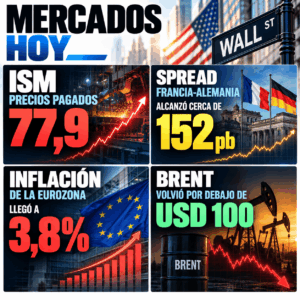
Las acciones intentan cerrar la semana con mejor tono, apoyadas por semiconductores y grandes tecnológicas, mientras los Treasuries encuentran una pausa después de varios días de fuerte volatilidad. Los futuros del S&P 500 avanzan y el Treasury a 10 años retrocede levemente hacia 5,22%-5,23%, luego de haber tocado máximos de varias décadas durante la semana.
El dato clave del día será el reporte de nóminas de septiembre, especialmente la lectura de salarios. El mercado ya sacó de precio buena parte de la probabilidad de una subida de la Fed en octubre, pero diciembre sigue abierto. Una lectura moderada de empleo y salarios consolidaría la tregua en tasas; un dato demasiado fuerte podría reactivar presión sobre la curva y volver a pesar sobre acciones.
La economía sigue firme, pero los costos no ceden. El ISM manufacturero se mantuvo en expansión, los nuevos pedidos mejoraron y las solicitudes de desempleo siguieron bajas. Sin embargo, los precios pagados saltaron con fuerza, señal de que las presiones de costos continúan presentes aun cuando el mercado redujo la probabilidad de una subida inmediata de tasas.
En tecnología, el liderazgo sigue concentrado en IA. Micron terminó siendo comprado por el mercado tras reforzar la expectativa de un ciclo de memoria más ajustado en los próximos ejercicios fiscales. Accenture también sorprendió positivamente, mostrando que el temor a que la IA destruya de inmediato los modelos de servicios tecnológicos luce exagerado. Aun así, la concentración sigue siendo extrema: el índice no refleja la amplitud real del mercado.
Europa rebota parcialmente, pero el estrés soberano se mantiene como el principal foco de riesgo. El diferencial entre el bono francés y el bund alemán alcanzó niveles no vistos desde la crisis del euro, en medio de preocupación por deuda, déficit y bloqueo político.
La inflación de la eurozona volvió a sorprender al alza, con presión en combustibles, gas y alimentos. Esto deja al BCE en una posición incómoda: inflación más alta exige una postura más restrictiva, pero el frente soberano, especialmente Francia, limita el margen para endurecer demasiado sin aumentar la presión sobre deuda y bancos.
Los bancos europeos siguen bajo presión semanal, no porque la curva más empinada sea necesariamente mala para el negocio bancario, sino porque cuando el empinamiento viene por riesgo soberano primero golpea las carteras de bonos y la percepción de riesgo país.
Asia opera con tono mixto, afectada por cautela en energía, dólar fuerte y menor liquidez por el feriado en China continental. Japón vuelve a estar en el centro del radar: la inflación núcleo de Tokio superó expectativas, reforzando la posibilidad de otra subida del Banco de Japón en su próxima reunión.
El yen se fortalece levemente, aunque sigue cerca de niveles sensibles. La normalización monetaria japonesa continúa siendo relevante para los mercados globales porque afecta carry trades, liquidez y demanda de bonos internacionales.
En la región, el foco sigue dividido entre inflación, energía y tecnología. La cadena de semiconductores mantiene soporte estructural, pero el apetito por riesgo depende cada vez más de que las tasas globales no vuelvan a acelerarse. El petróleo cae nuevamente hacia USD 100, pero el foco cambió: ya no es solo crudo, sino productos refinados. La discusión europea sobre una posible liberación de reservas de diésel y crudo alivió precios, mientras el mercado sigue pendiente de Medio Oriente y de la disponibilidad de combustibles.
La lectura sigue siendo la misma: más barriles o más reservas pueden bajar el precio del petróleo, pero no necesariamente resuelven el problema de la tasa larga. La prima por plazo y el riesgo fiscal siguen actuando como fuerzas independientes sobre los bonos.
El oro retrocede levemente, todavía condicionado por tasas reales altas y fortaleza del dólar. En cripto, el tono es positivo, con Bitcoin y Ether avanzando junto con mayor apetito por activos de riesgo y menor presión inmediata de la Fed.
El mercado llega al viernes con algo de alivio, pero no con los riesgos resueltos. Octubre salió parcialmente del precio para la Fed, los Treasuries se estabilizan y la IA sigue liderando. Sin embargo, la prima por plazo permanece, Europa muestra estrés soberano y la inflación de costos sigue viva.
Para portafolios, el enfoque sigue siendo selectivo. Nos mantenemos positivos en IA de calidad, semiconductores y compañías con flujo propio, pero evitando exposición indiscriminada a beta o a negocios dependientes del costo de capital. La concentración del mercado exige disciplina: pocas compañías explican buena parte del avance del índice.
El riesgo principal de corto plazo es un dato de nóminas con salarios demasiado fuertes, que reactive presión sobre la Fed y la curva. Los otros focos a monitorear son el contagio soberano desde Francia y la posibilidad de que el estrés del crédito más débil se extienda al high yield más amplio.
@ Marex/Stella Capital