
Noticias 1 de Octubre
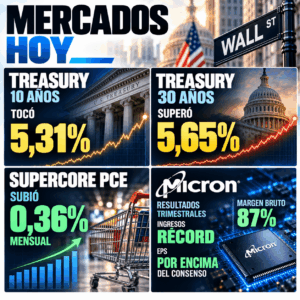
El Las acciones intentan sostener el tono positivo, apoyadas por la fortaleza del trade de inteligencia artificial, a pesar de la presión persistente en la curva de Treasuries y del nuevo repunte del petróleo. Los futuros del S&P 500 avanzan y los del Nasdaq 100 muestran mejor desempeño, impulsados por semiconductores tras una guía sólida de Micron. El Treasury a 10 años vuelve a ubicarse cerca de máximos de casi dos décadas, mientras el bono a 30 años continúa reflejando presión por prima de plazo.
El PCE fue más benigno en la lectura principal, pero la reacción de los bonos confirmó que el problema ya no es solo inflación. El mercado sigue exigiendo mayor compensación por mantener deuda larga en un contexto de déficit, emisión elevada y mayor sensibilidad fiscal. La Fed importa, pero la curva larga está siendo dominada por prima por plazo, no únicamente por expectativas de inflación.
Micron reportó resultados sólidos, con ingresos y utilidades por encima de lo esperado y una guía muy superior al consenso. Sin embargo, la reacción de la acción fue moderada, porque buena parte del optimismo ya estaba descontado. La señal de fondo sigue siendo positiva para memoria e infraestructura de IA, pero el mercado está siendo más exigente: ya no basta con crecer, hay que sostener márgenes, demanda y retorno sobre capex.
Alphabet sube tras comenzar el despliegue de su nuevo modelo de IA, mientras nuevos acuerdos de infraestructura, como el de Tencent con Oracle, refuerzan la escala del buildout global. El mensaje sigue siendo claro: la demanda de cómputo continúa, pero el mercado empieza a diferenciar entre compañías que capturan flujo real y aquellas más dependientes de múltiplos.
Europa opera bajo presión, con el Stoxx 600 acercándose a mínimos recientes y bancos liderando las caídas. La preocupación se concentra en Francia, donde el presupuesto vuelve a poner en el centro la carga de deuda y la necesidad de un plan fiscal creíble. En renta fija, los bonos franceses y británicos siguen mostrando estrés. El gilt a 30 años llegó a superar brevemente el 6%, mientras el bund alemán se mantiene en niveles elevados. La lectura europea es clara: cuando el empinamiento de la curva viene por riesgo soberano, no es necesariamente positivo para bancos; primero golpea sus carteras de bonos y la percepción de riesgo país.
En corporativos, Airtel Money buscaría levantar cerca de GBP 529 millones en Londres, en una operación que podría convertirse en una de las mayores IPO recientes del mercado británico. Aun así, el entorno para emisiones sigue condicionado por tasas altas y mayor selectividad de los inversionistas.
Asia se mantiene sensible al dólar fuerte y al ciclo global de semiconductores. El yen cae hacia la zona de 158 por dólar, reflejando nuevamente el peso del diferencial de tasas frente a Estados Unidos y la presión que eso genera sobre monedas asiáticas.
TSMC estaría evaluando un nuevo campus en Texas, lo que refuerza la tendencia de relocalización y expansión de manufactura avanzada de chips en EE.UU. La noticia encaja con el contexto general: el ciclo de IA no solo demanda software y modelos, sino capacidad física, energía, centros de datos y semiconductores.
Netflix también queda en foco después de que su co-CEO reconociera que la compañía no está creciendo tan rápido como quisiera. El comentario recuerda que, fuera de IA y semiconductores, el mercado sigue castigando cualquier señal de desaceleración en crecimiento.
El petróleo vuelve a avanzar, con el Brent por encima de USD 100 y el WTI cerca de USD 91. El mercado evalúa dos fuerzas opuestas: por un lado, mayores flujos desde Medio Oriente; por otro, riesgos de nueva escalada y restricciones en productos refinados. Mientras el crudo se mantenga elevado, seguirá alimentando presión sobre inflación, tasas y múltiplos.
El oro rebota levemente, aunque continúa limitado por tasas reales altas y dólar fuerte. La tesis estructural se mantiene, pero el corto plazo sigue condicionado por el costo de oportunidad de mantener oro en un entorno donde los bonos ofrecen rendimientos elevados.
En cripto, el tono es positivo pero moderado, con Bitcoin y Ether al alza. El segmento sigue funcionando más como activo de riesgo que como cobertura, por lo que su dirección dependerá de liquidez, tasas y apetito por beta.
La lectura del día es selectivamente positiva. La inteligencia artificial sigue entregando resultados, y Micron confirma que la demanda de memoria continúa fuerte. Sin embargo, la curva larga, el crédito débil y Europa muestran que el mercado no está en modo complaciente.
Para portafolios, el enfoque debe seguir siendo disciplinado: exposición selectiva a IA y semiconductores, preferencia por compañías con flujo real y balances sólidos, y cautela con sectores sensibles al costo de capital. El tramo corto en dólares sigue siendo atractivo frente al riesgo fiscal y de duración larga.
No es momento de perseguir beta indiscriminada. La oportunidad está en construir exposición escalonada en subyacentes de calidad, manteniendo protección frente a tasas altas, petróleo volátil y posible contagio desde crédito de menor calidad.
@ Marex / Stella Capital