Noticias 1 de septiembre
Septiembre abre con presión simultánea en bonos, petróleo y tecnología
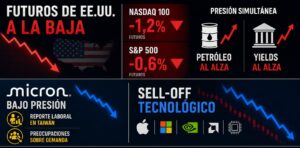
El mercado inicia septiembre con un tono defensivo. La presión no viene de un solo frente, sino de la combinación de petróleo más alto, rendimientos soberanos en máximos y una Fed que vuelve a ganar espacio para endurecer. El Brent supera los USD 92 tras nuevos ataques a tanqueros sauditas saliendo de Hormuz, mientras el Treasury a 30 años vuelve a 5,27% y el 10 años se ubica cerca de 4,78%.
La lectura es clara: el alivio que habían generado las recompras del Tesoro ya se borró. La venta de bonos es global, con presión en EE.UU., Reino Unido, Francia, Alemania y Japón. El JGB japonés tocó 3% por primera vez desde 1996, una señal importante porque rendimientos domésticos más altos pueden reducir la demanda japonesa por activos extranjeros, incluidos Treasuries y acciones estadounidenses.
La Fed queda atrapada entre inflación de oferta y credibilidadLa probabilidad de una subida de tasas en septiembre subió a 65%, desde cerca de 30% hace pocos días. Warsh dejó claro que, si la inflación no cede, la Fed debe actuar. Bessent, en cambio, defendió que tradicionalmente no se suben tasas ante un shock de oferta. Esa tensión es el punto central del mercado: subir tasas no abre Hormuz, pero ignorar el impacto del petróleo puede deteriorar la credibilidad inflacionaria de la Fed.
El dato clave ahora será el empleo del viernes. ISM y JOLTS ayudarán a calibrar actividad y vacantes, pero las nóminas definirán si la probabilidad de subida se consolida o retrocede. Un dato fuerte reforzaría el escenario hawkish; uno débil daría argumentos para pausar.
Tecnología: la tesis de IA sigue viva, pero los múltiplos tienen menos margen
Los futuros estadounidenses operan a la baja, con mayor presión en Nasdaq. La corrección en semiconductores no invalida la tesis de inteligencia artificial, pero sí confirma que el mercado está castigando sectores con múltiplos exigentes cuando suben simultáneamente petróleo y tasas largas.
Micron vuelve a estar bajo presión por noticias laborales en Taiwán y por el selloff tecnológico. Aun así, Corea del Sur reportó exportaciones de semiconductores con crecimiento de más de 200% interanual en agosto, recordando que la demanda estructural de IA sigue fuerte. El problema no es la demanda; es el precio que el mercado está dispuesto a pagar por ella en un entorno de tasas más altas.
Europa: oportunidades selectivas, no compra indiscriminada
Europa también enfrenta presión por rendimientos y energía, pero ofrece oportunidades puntuales. En tecnología, siguen destacando compañías ligadas a IA, energía y longevidad, especialmente aquellas con liderazgo estructural, cartera de pedidos visible y ventajas difíciles de replicar.
En bancos nórdicos, el enfoque también debe ser selectivo. El mercado favorece franquicias con retorno al accionista, mejora en negocio corporativo y catalizadores claros. En biotecnología, la caída de Alumis tras fallar objetivos en lupus recuerda que el sector sigue siendo altamente binario: el potencial es alto, pero los riesgos clínicos pesan más cuando el costo de capital sube.
Petróleo: el acuerdo con Venezuela es estratégico, pero no resuelve el corto plazo
El acuerdo petrolero entre EE.UU. y Venezuela puede ser relevante a largo plazo: 17 campos, 65.000 millones de barriles y una concesión de 100 años. Sin embargo, no resuelve la presión actual sobre Hormuz. La producción venezolana requiere años de inversión, infraestructura y ejecución antes de convertirse en una fuente real de alivio para el mercado.
En el corto plazo, el precio marginal sigue dependiendo de Medio Oriente. Mientras Hormuz permanezca bajo tensión, el petróleo seguirá siendo el principal canal hacia inflación, bonos y consumo.
La sesión confirma que el mercado está operando una misma narrativa: petróleo más alto eleva inflación, inflación presiona a la Fed, y tasas largas más altas comprimen múltiplos de tecnología y activos de duración.
Para portafolios, el enfoque debe ser disciplinado. La IA sigue siendo estructural, pero conviene concentrarse en compañías con balance sólido, flujo de caja visible y ventaja tecnológica real. Europa ofrece oportunidades selectivas en software, semiconductores y bancos con catalizadores. Energía y activos reales mantienen valor como cobertura.
El dato de empleo del viernes será el número más importante de la semana. Si confirma fortaleza, septiembre podría convertirse en una reunión activa para la Fed. Si decepciona, el mercado podría recuperar alivio en bonos y acciones, aunque por una razón menos cómoda: desaceleración económica.
@ Investing/ Stella Capital