Noticias 10 de septiembre
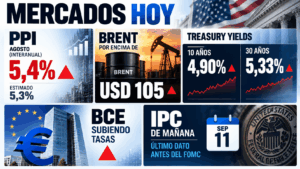
Los mercados operan con tono defensivo después de un PPI de agosto superior a lo esperado, que volvió a poner la inflación en el centro de la discusión. Los futuros extienden pérdidas, mientras el Treasury a 10 años cruza el 4,90% y el de 30 años toca 5,33%, niveles que aumentan la presión sobre las valuaciones de renta variable antes del IPC de mañana y del FOMC del 15-16 de septiembre.
El dato confirma que el traslado de la energía hacia los costos del productor ya está en marcha. Con el Brent por encima de USD 105 y la probabilidad de alza de la Fed en septiembre aumentando, el mercado vuelve a cuestionar si los activos de riesgo pueden sostener múltiplos elevados en un entorno de petróleo, tasas y déficit presionando al mismo tiempo.
En tecnología, el foco pasa a Oracle y Adobe después del cierre. Oracle llega castigada por su fuerte endeudamiento para financiar centros de datos de IA, mientras Amazon se consolida como el mayor emisor de deuda entre los hyperscalers este año. La tesis de IA sigue vigente, pero el mercado está mirando con más cuidado cómo se financia ese crecimiento y qué retorno real genera.
En el frente político, la propuesta de Trump de entregar un dividendo de USD 5.000 por adulto estadounidense fue recibida con escepticismo por el mercado, dado su costo fiscal estimado de USD 1,35 billones. En un momento en que los bonos ya exigen mayor prima por deuda y déficit, cualquier señal fiscal expansiva agrega presión sobre la curva.
Europa opera bajo presión, con el Stoxx 600 retrocediendo en una jornada dominada por tasas, energía y la decisión del BCE. El banco central subió tasas como se esperaba, mientras Christine Lagarde elevó las proyecciones de inflación y advirtió riesgos a la baja para el crecimiento.- En renta fija, el bund alemán alcanza niveles no vistos desde 2011 y el gilt británico se mantiene en torno a 5,27%, reflejando una tensión global en duración. El mercado ya descuenta una probabilidad elevada de nuevas alzas del BCE, en línea con el shock energético que también condiciona a la Fed y al Banco de Japón.
En corporativos, Alphabet refuerza la inversión en infraestructura de IA en Europa con un proyecto de al menos EUR 13.000 millones en Finlandia, mientras Inditex mantiene una dinámica comercial sólida. El contraste es claro: inversión tecnológica estructural, pero presión macro creciente por energía, tasas y márgenes.
Asia opera con tono más débil, afectada por menor apetito por riesgo, petróleo elevado y presión en tasas globales. El yen revierte parte de su fortaleza reciente y vuelve a reflejar la sensibilidad del mercado a la coordinación entre el Tesoro estadounidense y el Banco de Japón. En semiconductores, Kioxia busca evitar que el avance de precios de memoria termine afectando la demanda de IA de largo plazo. La región sigue siendo central para la cadena tecnológica global, pero el mercado diferencia cada vez más entre infraestructura de IA con demanda real y compañías expuestas a presión de costos o valuaciones exigentes.
El riesgo energético también gana relevancia para Asia. Arabia Saudita ya está redirigiendo exportaciones hacia el Mar Rojo para reducir dependencia de Hormuz, mientras Corea del Sur evalúa inversiones energéticas de gran escala en EE.UU. para alimentar infraestructura de IA.
El petróleo vuelve a ser el principal driver macro. El Brent supera los USD 105 y Shanghái cotiza alrededor de USD 115, después de que Irán declarara estar preparado para una guerra más intensa. Los fletes de tanqueros están en máximos históricos y el diésel en EE.UU. continúa en récord, ampliando el riesgo de efectos de segunda ronda sobre inflación.
El cobre marca nuevos máximos, reforzando que la presión inflacionaria no viene solo del crudo, sino también de restricciones de oferta en materias primas industriales. El oro avanza como cobertura, apoyado por la búsqueda de protección ante petróleo, tasas y riesgo geopolítico.
En cripto, el tono es mixto. Bitcoin y Ether se mantienen relativamente firmes, aunque el catalizador principal sigue siendo macro: inflación, tasas largas y liquidez global.
La sesión deja un mensaje claro: el mercado de bonos vuelve a imponer disciplina. El PPI caliente, el Brent por encima de USD 105, las recompras del Tesoro sin efecto visible y una propuesta fiscal expansiva elevan la presión sobre tasas y múltiplos.
Para portafolios, el enfoque debe ser defensivo y selectivo. La IA sigue siendo estructural, pero el mercado exige crecimiento financiable, flujo de caja y retorno tangible. Hasta conocer el IPC de mañana, conviene priorizar calidad, duración controlada, activos reales e infraestructura de IA con demanda comprobada, evitando exposición excesiva a compañías dependientes de múltiplos altos o financiamiento barato.
Marex/ stela capital