Noticias 11 de septiembre
Las acciones encuentran algo de respiro después de una semana difícil, aunque el tono sigue condicionado por inflación y tasas. El IPC de agosto salió mixto: el dato titular se ubicó en 3,4% interanual, en línea con lo esperado, pero el núcleo mensual sorprendió al alza con 0,3% frente al 0,2% estimado. La lectura elevó a cerca de 90% la probabilidad de un alza de la Fed la próxima semana.
La presión sobre la curva sigue siendo el principal riesgo para valuaciones. El Treasury a 10 años se acerca al 5% y el de 30 años se mantiene en niveles elevados, reflejando que el mercado exige mayor compensación ante energía alta, déficit fiscal y menor credibilidad sobre la capacidad del Tesoro para contener rendimientos.
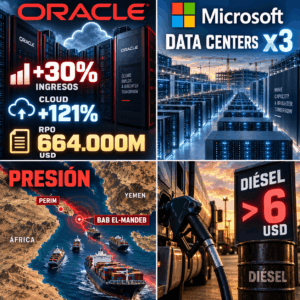
En tecnología, Oracle aporta una señal positiva para el ciclo de IA. La compañía superó expectativas, con fuerte crecimiento en infraestructura cloud, una cartera de pedidos en expansión y mayor demanda de GPUs. El mensaje es claro: el mercado sigue premiando a las compañías que convierten capex de IA en ingresos visibles. Adobe, en contraste, muestra que el software enfrenta mayor escrutinio si la guía no acompaña.
Microsoft también refuerza la tesis estructural al planear una expansión significativa de su capacidad global de data centers. La discusión ya no es si la IA sigue creciendo, sino qué compañías pueden financiar ese crecimiento, monetizarlo y defender márgenes en un entorno de tasas más altas.
Europa acompaña el rebote global, aunque con cautela. El Stoxx 600 avanza, pero el mercado sigue guiado por petróleo, tasas largas y riesgo inflacionario. No hay pánico, pero sí mayor sensibilidad a efectos de segunda ronda en costos, márgenes y expectativas de bancos centrales.
En renta fija, los bonos europeos se mantienen presionados por el mismo fenómeno global: inflación energética, mayor emisión y tasas largas elevadas. El bund alemán y el gilt británico siguen en niveles exigentes, limitando la expansión de múltiplos en sectores de larga duración.
Asia tuvo una jornada más débil, replicando la presión previa de Wall Street. El MSCI Asia Pacific y emergentes retroceden, mientras la región sigue especialmente expuesta al encarecimiento de energía y a la volatilidad en tasas globales.
El frente geopolítico vuelve a ser relevante. La toma de Perim por parte de los hutíes añade presión sobre Bab el-Mandeb, un segundo cuello de botella clave para el transporte energético global. Esto aumenta el riesgo de que la inflación energética se mantenga elevada durante septiembre y octubre.
En tecnología asiática, DeepSeek anunció menores requerimientos de memoria en sus modelos, presionando a SK Hynix y Samsung. Aun así, los planes de expansión de Oracle y Microsoft contradicen una lectura demasiado negativa: la demanda de infraestructura de IA sigue firme, aunque el mercado será más selectivo.
El petróleo corrige parcialmente, pero sigue en niveles elevados. El Brent se mantiene por encima de USD 100 y el WTI cerca de USD 99, en un contexto donde el diésel estadounidense superó por primera vez los USD 6 por galón. Esa presión energética todavía no está completamente reflejada en el IPC actual y puede sentirse con más fuerza en los próximos datos.
El oro avanza como cobertura ante inflación, geopolítica y tasas volátiles. En cripto, Bitcoin y Ether se mantienen relativamente estables, aunque el principal catalizador del mercado sigue siendo macro y no específico del sector.
La sesión deja una lectura clara: el mercado se mantiene resiliente, pero cada vez con menos margen de error. El IPC no fue descontrolado, pero el núcleo mensual fue suficiente para reforzar un escenario de Fed más restrictiva.
Para portafolios, el enfoque debe seguir siendo selectivo. La IA continúa siendo estructural, pero el mercado premiará a las compañías con ingresos verificables, flujo de caja y capacidad de financiar crecimiento sin depender de múltiplos excesivos. Mientras el 10Y siga cerca de 5% y la energía continúe elevada, conviene priorizar calidad, duración controlada, activos reales e infraestructura de IA con demanda comprobada.
@ Marex/ Stela capital