
Noticias 12 de octubre
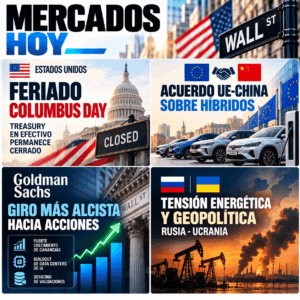
El S&P 500 abre la semana a un paso de su récord, tras una semana positiva en la que el mercado volvió a apoyarse en ganancias, tecnología e inteligencia artificial. Los futuros avanzan, mientras el mercado de Treasuries en efectivo permanece cerrado por Columbus Day, lo que puede reducir la lectura de tasas durante la sesión.
La atención pasa de la macro inmediata a la temporada de resultados. Los grandes bancos —JPMorgan, Goldman Sachs, Citi, Bank of America, Morgan Stanley y Wells Fargo— abren una semana clave para medir crédito, márgenes, consumo, actividad corporativa y sensibilidad a tasas. El consenso sigue esperando un crecimiento de ganancias cercano a 30% para el S&P 500, impulsado en buena parte por tecnología, data centers e infraestructura de IA.
El punto central será si las compañías pueden sostener márgenes y trasladar costos en un entorno de petróleo alto, tasas largas elevadas y consumidores más selectivos. La narrativa del mercado sigue siendo favorable, pero ahora debe validarse con resultados, guías y comentarios de management.
También se publican el IPC y el IPP de septiembre. Si los datos confirman presiones de precios por energía y transporte, la Fed tendrá menos espacio para suavizar el tono. Si, por el contrario, la inflación muestra moderación, el mercado podría extender el rally con mayor amplitud más allá de tecnología.
Europa opera con tono positivo, con el Stoxx 600 al alza y liderazgo en bancos, automotrices y utilities. El acuerdo entre la Unión Europea y China para limitar exportaciones de híbridos chinos apoya al sector automotor europeo, con Renault y Stellantis destacándose, aunque el problema competitivo de fondo no desaparece.
Volkswagen muestra una lectura mixta: entregas débiles, especialmente en China, pero soporte por el avance de eléctricos dentro de su cartera europea. Para el sector, el mensaje es claro: el alivio regulatorio ayuda, pero la transición eléctrica, la competencia china y la presión de márgenes siguen siendo desafíos estructurales.
Francia vuelve a ser el frente de riesgo. Las preocupaciones fiscales y el bloqueo político presionan nuevamente sus rendimientos, en un contexto donde el mercado sigue exigiendo credibilidad fiscal. Por ahora, el estrés no luce sistémico para la eurozona, pero sí limita el apetito por riesgo europeo.
Asia opera con fuertes bajas en varios mercados, afectada por la tensión en Medio Oriente y la cautela en tecnología. Corea del Sur lidera las caídas, mientras China retrocede y Japón permanece cerrado por feriado.
El mercado recibió con escepticismo el supuesto “alto el fuego energético” entre Rusia y Ucrania anunciado por Trump, después de que Ucrania señalara que Rusia ya lo habría incumplido. La incertidumbre energética vuelve a afectar el sentimiento global, especialmente en regiones importadoras de energía.
El riesgo regional aumenta además por Yemen y Arabia Saudita. Los nuevos ataques hutíes contra infraestructura saudí elevan la probabilidad de mayor involucramiento de Estados Unidos y agregan presión sobre petróleo, transporte y seguridad energética.
El petróleo revierte la caída inicial y vuelve a subir, con el Brent en la zona de USD 105-106 y el WTI cerca de USD 93. El mercado sigue sin comprar plenamente la idea de un alivio energético sostenido, mientras los ataques en Arabia Saudita y el riesgo de escalada en Yemen mantienen elevada la prima geopolítica.
El oro retrocede levemente, presionado por tasas reales todavía altas y por la falta de confirmación de un techo claro en la parte larga de la curva. La tesis estructural se mantiene, pero el metal necesita menor presión de tasas para retomar fuerza.
En cripto, el tono es mixto: Bitcoin retrocede levemente y Ether avanza. Las acciones vinculadas a cripto muestran mejor desempeño en premarket, apoyadas por el mayor apetito por activos de riesgo y por la expectativa de que una semana con foco en earnings pueda reducir momentáneamente la presión macro.
El mercado entra a la semana con una combinación interesante: índices cerca de máximos, ganancias esperadas muy fuertes, bonos en pausa por feriado y petróleo todavía como principal riesgo externo. La clave será si los resultados corporativos confirman que las utilidades pueden seguir justificando las valuaciones.
Para portafolios, mantenemos un sesgo cautelosamente alcista y selectivo. La IA sigue siendo el principal soporte estructural, pero el mercado necesitará evidencia de ingresos, márgenes y retorno sobre inversión. En sectores cíclicos y consumo, la capacidad de trasladar costos será determinante.
Los riesgos principales de la semana son tres: inflación de septiembre más persistente, petróleo sostenido por encima de USD 105 y una temporada de resultados que no acompañe las expectativas. Si esos riesgos se moderan, el rally podría ampliarse; si se intensifican, la concentración en tecnología volverá a ser el punto vulnerable.
@Marex