
Noticias 13 de octubre
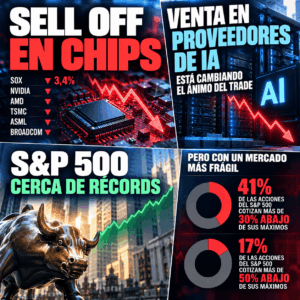
El mercado abre con tono mixto: el S&P 500 se mantiene cerca de máximos, pero la presión en semiconductores continúa afectando al Nasdaq y al trade de inteligencia artificial. Los futuros del Nasdaq 100 retroceden, mientras un ETF de fabricantes de chips se encamina a su sexta jornada consecutiva de pérdidas. El S&P 500, en cambio, se mantiene prácticamente estable, reflejando una rotación más que una salida generalizada del mercado.
La fotografía interna sigue siendo frágil. Aunque el índice se mantiene cerca de récords, una proporción importante de sus componentes cotiza muy por debajo de sus máximos. Esto confirma que el rally sigue concentrado: pocos nombres sostienen al índice, mientras muchas acciones ya viven una corrección profunda. La aritmética importa: comprar “un poco de todo” no necesariamente garantiza capturar el rendimiento del índice cuando la mayor parte del retorno está concentrada en un grupo reducido de compañías.
El foco también pasa a los bancos, que abren en serio la temporada de resultados. El índice KBW Bank ya entró en corrección técnica desde su pico de agosto, y JPMorgan cae en la rueda temprana tras presentar cifras que el mercado recibió con cautela. Para los grandes bancos, la discusión no será solo el beneficio reportado, sino la calidad de las carteras de préstamos, la evolución del ingreso neto por intereses, la actividad de trading y el ritmo de mercados de capitales.
Christopher Waller, de la Fed, reforzó una lectura importante: los rendimientos largos ya están ayudando a enfriar la demanda en sectores sensibles a tasas, como vivienda y autos. Es decir, aunque no sea el objetivo explícito de la Fed, la parte larga de la curva está haciendo parte del trabajo restrictivo de la política monetaria. Esto reduce algo la urgencia de subir tasas agresivamente, pero mantiene presión sobre valuaciones y crédito.
La corrección en semiconductores no refleja necesariamente un colapso de demanda, sino una revisión más exigente sobre monetización, retornos y dependencia de financiamiento. El mercado ya no está dispuesto a pagar únicamente por anuncios de capex: ahora quiere ver ingresos propios, contratos claros, márgenes sostenibles y retorno sobre capital invertido.
El caso de OpenAI cambió el tono de la discusión. La cifra de ingresos anualizados cercana a USD 50.000 millones, frente a estimaciones previas alrededor de USD 68.000 millones, no implica necesariamente que alguien haya mentido; el problema está en la metodología. Una cosa es el ingreso bruto que pasa por la plataforma y otra el ingreso neto que realmente queda después de socios de nube como Microsoft. Esa diferencia impactó a nombres como Oracle, porque el mercado empieza a cuestionar cuánto del capex de IA depende de pocos clientes y de estructuras de financiamiento muy agresivas.
La preocupación de fondo es la brecha entre inversión y monetización. En el ciclo de nube, cada dólar invertido generaba una proporción mucho mayor de facturación incremental. En IA, por ahora, esa conversión luce más baja. Incluso estimaciones optimistas hacia 2030 todavía dejan abierta la pregunta de si la tecnología podrá generar suficientes ingresos para justificar el tamaño del gasto. La tesis de IA sigue viva, pero el mercado empieza a separar entre ganadores con demanda real y visibles retornos, y compañías expuestas a promesas de monetización futura.
Europa opera con tono positivo, apoyada por la baja del petróleo y de los rendimientos soberanos. El Stoxx 600 avanza, mientras la deuda francesa recupera algo de terreno y la prima frente al bund alemán cae por debajo de niveles recientes de estrés. El euro y la libra también muestran una recuperación moderada frente al dólar.
Francia sigue siendo el punto sensible de la región. El problema no es únicamente fiscal, sino político: un déficit elevado requiere ajustes difíciles, pero el bloqueo institucional y la presión social reducen la capacidad del gobierno para actuar. El mercado de bonos entiende esa tensión y seguirá exigiendo una prima mayor mientras no vea una respuesta creíble.
El Reino Unido enfrenta un problema parecido, aunque con una diferencia: ha comenzado a tocar temas estructurales más sensibles, incluyendo el gasto público y la sostenibilidad fiscal. En ambos casos, Europa vuelve a recordar que las tasas altas no solo afectan valuaciones; también ponen a prueba la capacidad política de financiar Estados grandes en economías con bajo crecimiento.
Asia vuelve a estar bajo presión por el selloff en semiconductores. Samsung y SK Hynix arrastran al MSCI Asia Pacific, mientras los inversionistas cuestionan si la demanda de memoria y chips de IA puede sostener expectativas tan ambiciosas. La presión se agravó por reportes sobre una competencia china más fuerte en memoria. El riesgo no es que la demanda desaparezca, sino que los márgenes y la capacidad de fijación de precios empiecen a normalizarse si aumenta la oferta o si las hyperscalers moderan su capex.
El yen se fortalece levemente frente al dólar, mientras el yuan offshore se mantiene estable. La región sigue muy expuesta a tres variables: tasas estadounidenses, dólar y expectativas sobre la cadena global de semiconductores. El petróleo corta una racha de tres días de subas, con el Brent retrocediendo hacia la zona de USD 104-105. La baja ayuda a aliviar presión sobre tasas y márgenes empresariales, aunque el riesgo geopolítico en Medio Oriente sigue actuando como piso para los precios.
El oro avanza moderadamente, apoyado por menores rendimientos y por la búsqueda de cobertura. Sin embargo, el metal sigue condicionado por tasas reales elevadas; para retomar una tendencia más clara necesita que el mercado gane confianza en que la parte larga de la curva tocó techo.
En cripto, el tono es mixto: Bitcoin avanza levemente y Ether retrocede. El sector continúa comportándose como un activo de riesgo líquido, muy sensible a tasas, apetito por beta y lectura sobre tecnología.
Brasil sigue siendo uno de los movimientos más importantes fuera de Estados Unidos. El récord de la bolsa es relevante, pero la señal más potente está en la curva: el rendimiento del bono a 10 años cayó con fuerza en pocos días, reflejando un repricing del riesgo fiscal, de la política económica esperada y de la trayectoria de tasas.
La compresión de tasas importa más que el récord del índice, porque mejora el costo de capital, favorece bancos, consumo y compañías domésticas, y cambia la lectura de valoración del mercado. Aun así, después de un movimiento tan rápido, el riesgo de volatilidad aumenta hasta el balotaje.
La sesión combina tres fuerzas: presión en semiconductores, inicio de earnings bancarios y alivio parcial en petróleo y bonos. El mercado sigue cerca de máximos, pero la calidad del rally será puesta a prueba por resultados, guías y comentarios de management.
La tesis de IA no está rota, pero dejó de ser inmune al análisis financiero. El mercado ahora exige monetización, retorno sobre capex y balances capaces de sostener inversiones masivas sin depender excesivamente de deuda o clientes concentrados.
Mantenemos un sesgo cautelosamente alcista, pero más selectivo. En IA, preferimos compañías con demanda visible, ingresos propios, contratos claros y ventajas de ejecución. En bancos, el foco estará en calidad de activos, margen financiero y actividad de capital markets. En renta fija, la parte corta e intermedia sigue ofreciendo mejor balance que asumir demasiada duración larga.
El riesgo principal no es un colapso inmediato del mercado, sino que las expectativas de IA, earnings y márgenes estén demasiado altas. Si las compañías cumplen, el rally puede ampliarse. Si no, la concentración actual puede convertirse en el principal canal de corrección.
@Marex/Stella Capital