
Noticias 14 de octubre
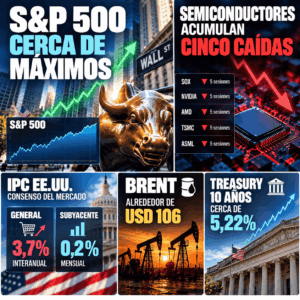
Las acciones abren con tono levemente positivo, aunque el mercado mantiene cautela antes del dato de inflación de septiembre y en medio de una agenda corporativa cargada entre bancos, inteligencia artificial y semiconductores. El S&P 500 opera cerca de máximos, mientras el Nasdaq sigue presionado por la corrección en fabricantes de chips. El Treasury a 10 años extiende su rebote y se ubica cerca de 5,19%-5,22%, todavía en niveles elevados, pero por debajo de los máximos recientes.
El dato clave del día será el IPC de septiembre. El mercado espera una aceleración del índice general por el impacto de la energía, pero la cifra verdaderamente importante será el componente subyacente. Si el núcleo se mantiene contenido, el mercado podría interpretar que el problema sigue concentrado en petróleo y no en una inflación más generalizada. En cambio, una lectura de 0,3%-0,4% mensual reactivaría la presión sobre la Fed y podría devolver al Treasury a 10 años hacia la zona de 5,35%.
La Fed sigue dividida. Aunque el mercado descuenta mayoritariamente una pausa en octubre, todavía asigna una probabilidad relevante a una subida en diciembre. John Williams señaló que ve apropiada una sola subida adicional este año y ningún ajuste adicional en 2027, lo que ayuda a matizar el tono restrictivo. El equilibrio es delicado: petróleo alto presiona el dato general, pero una subyacente moderada podría darle margen a la Fed para esperar.
La temporada bancaria continúa con Bank of America y Morgan Stanley. Los primeros resultados dejaron una lectura mixta: Goldman Sachs sorprendió positivamente por trading de renta variable, Citi superó estimaciones, mientras JPMorgan y Wells Fargo fueron recibidos con mayor cautela. Para los bancos, el mercado estará mirando tres variables: calidad de cartera, crecimiento de préstamos e ingreso neto por intereses. La pregunta de fondo es si las tasas altas siguen siendo un apoyo para márgenes o empiezan a pesar más sobre crédito y actividad.
La presión sobre semiconductores continúa, pero la lectura debe ser más precisa: no parece un cambio estructural de la tesis de IA, sino una corrección por posicionamiento, competencia y expectativas muy exigentes. La caída de los nombres de memoria se intensificó tras reportes sobre avances de la china CXMT en DRAM más densa, lo que el mercado interpretó como posible presión futura sobre oferta y precios.
Aun así, ASML entregó una señal positiva para el ciclo. La compañía reportó ventas récord, elevó nuevamente su guía para 2026 y advirtió que no podrá satisfacer completamente la demanda de los próximos dos años. Ese mensaje refuerza que el cuello de botella no está en la demanda, sino en capacidad, ejecución, equipos avanzados y velocidad de expansión.
Anthropic será otra prueba importante para el mercado. Los inversionistas estarán enfocados en su ingreso recurrente anualizado, crecimiento secuencial y visibilidad de monetización. En este punto, el mercado ya no paga únicamente el tamaño del capex o la narrativa de IA; exige evidencia de ingresos, contratos, márgenes y retorno sobre inversión.
La tesis sigue constructiva, pero más selectiva. En IA, el mercado empieza a separar compañías con demanda visible y capacidad de entrega —como semiconductores líderes, memoria especializada y equipos críticos— de aquellas más dependientes de financiamiento externo, capex agresivo o ingresos todavía difíciles de comprobar.
Europa opera con mejor tono, con el Stoxx 600 al alza apoyado por real estate, consumo y una recuperación parcial del apetito por riesgo. La baja de rendimientos también ayuda: el bund alemán y el gilt británico retroceden, mientras el euro y la libra se mantienen prácticamente estables.
ASML lidera el tono positivo en tecnología europea tras reportar resultados sólidos y reconocer que la demanda supera su capacidad de suministro. Esto ayuda a contener los nervios sobre IA, aunque no elimina el debate sobre valuaciones, monetización y sostenibilidad del gasto.
La lectura para Europa sigue siendo selectiva. Los resultados bancarios en Estados Unidos sugieren que la economía todavía resiste, lo que ayuda al sentimiento global. Sin embargo, Europa sigue más expuesta a energía cara, crecimiento bajo y sensibilidad fiscal, especialmente en países donde las primas soberanas todavía pueden volver a ampliarse.
Asia sigue condicionada por la volatilidad en semiconductores. La presión reciente sobre Samsung, SK Hynix y nombres de memoria refleja dudas sobre competencia china, posicionamiento concentrado y expectativas demasiado exigentes, más que un deterioro inmediato de la demanda final.
El Kospi logró rebotar tras varias sesiones de caída, pero el mercado sigue esperando confirmación de las guías de capex de las grandes tecnológicas y hyperscalers. El dato relevante no es solo cuánto se invertirá en IA, sino si ese gasto se traducirá en ingresos suficientes y sostenibles. El yen se mantiene cerca de niveles sensibles frente al dólar, mientras el yuan offshore continúa relativamente estable. La región sigue muy expuesta a tasas estadounidenses, dólar, petróleo y al ciclo global de semiconductores.
El petróleo retoma la subida, con el Brent por encima de USD 106 por barril. La prima geopolítica se mantiene por los ataques hutíes contra instalaciones de Aramco y por el riesgo de que la energía vuelva a contaminar las expectativas de inflación.
El oro retrocede levemente, aunque se mantiene en niveles elevados. La tesis estructural continúa vigente como cobertura frente a deuda, inflación y presión sobre bancos centrales, pero en el corto plazo sigue dependiendo de tasas reales y del comportamiento del dólar. En cripto, el tono es moderadamente negativo. Bitcoin y Ether retroceden, todavía sensibles a tasas, apetito por riesgo y desempeño del sector tecnológico.
El mercado llega al dato de inflación con una combinación delicada: índices cerca de máximos, semiconductores bajo presión, petróleo elevado y bancos entregando una lectura mixta. La clave del día no será el IPC general, sino el núcleo. Si la subyacente confirma moderación, el mercado podría mirar más allá del shock energético. Si sorprende al alza, volvería la presión sobre tasas, tecnología y activos de larga duración.
La IA sigue siendo el principal motor estructural, pero el mercado está exigiendo más disciplina. Ya no basta con hablar de capex, data centers o demanda futura; ahora se necesitan ingresos visibles, crecimiento secuencial, capacidad de entrega y retorno sobre inversión.
@Marex/Stella Capital