
Noticias 15 de octubre
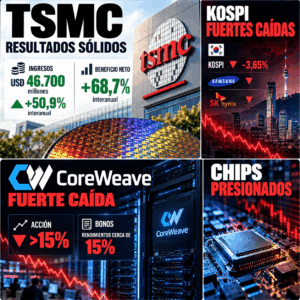
La fuerte corrección de los semiconductores en Corea del Sur refleja una combinación de mayores tasas de interés, preocupaciones por el financiamiento de la inteligencia artificial y temores de una creciente competencia china. Sin embargo, los resultados recientes de la industria no muestran, por ahora, un deterioro estructural de la demanda.
Corea del Sur: una corrección que sacude al sector tecnológico
El KOSPI cerró en 5.554 puntos (-7,57%), su nivel más bajo desde abril y su séptima caída consecutiva, después de haber superado los 7.000 puntos en junio. Samsung Electronics retrocedió 9,5% y SK Hynix 11,1%, compañías que conjuntamente representan más de la mitad del índice. Los inversionistas extranjeros vendieron aproximadamente USD 2.700 millones durante la jornada. La presión comenzó en Wall Street, donde el índice de semiconductores de Filadelfia había perdido 4,3%, con caídas en Nvidia, Broadcom y AMD. El movimiento confirma que la corrección ya no se limita al mercado coreano, sino que afecta a la cadena global de infraestructura de inteligencia artificial.
El principal detonante fue la inflación estadounidense de septiembre, que superó las expectativas: 3,7% interanual y 0,3% mensual en su componente subyacente. El rendimiento del Treasury a 10 años se acercó a 5,33%, aumentando las expectativas de nuevas subidas de tasas por parte de la Reserva Federal. Este escenario presiona especialmente a las empresas tecnológicas con valoraciones elevadas y proyectos intensivos en capital.
A ello se suman las preocupaciones sobre el financiamiento de la IA. CoreWeave cayó más de 15%, mientras algunos de sus bonos alcanzaron rendimientos cercanos al 15%, reflejando una mayor percepción de riesgo crediticio. El mercado está comenzando a diferenciar entre compañías capaces de financiar sus inversiones con flujo de caja propio y aquellas que dependen de deuda costosa.
La competencia china también intensificó las ventas. CXMT anunció avances en una arquitectura de memoria DRAM denominada 4F², generando preocupación por un eventual aumento de la oferta y una reducción de los márgenes de los fabricantes tradicionales.
CXMT: un avance tecnológico que todavía debe demostrar viabilidad comercial: La arquitectura 4F² permite, teóricamente, reducir aproximadamente 33% el área de una celda de memoria frente al diseño convencional 6F². Sin embargo, esa ventaja geométrica no garantiza automáticamente menores costos ni una mayor densidad efectiva del producto terminado.
Samsung, SK Hynix y Micron llevan años investigando arquitecturas de mayor densidad, cuya producción comercial enfrenta importantes desafíos técnicos relacionados con rendimientos de fabricación, confiabilidad, costos y calificación de los clientes.
CXMT, además, enfrenta restricciones de acceso a equipos avanzados de litografía EUV. Aunque su desarrollo representa una amenaza competitiva que merece seguimiento, todavía no se ha demostrado que pueda producir esta arquitectura a gran escala, con costos competitivos y rendimientos comerciales sostenibles.
Por tanto, el anuncio de CXMT constituye un riesgo competitivo de mediano plazo, pero no demuestra una sobreoferta inmediata de memoria. La reacción del mercado parece anticipar un escenario cuya materialización aún depende de avances tecnológicos y comerciales.
Perspectivas para los semiconductores:La demanda de infraestructura de IA continúa mostrando fortaleza. TSMC acaba de reportar ingresos trimestrales de aproximadamente USD 46.700 millones, un crecimiento interanual de 50,9%, y una utilidad neta 68,7% superior a la del año anterior, completando su sexto trimestre consecutivo de beneficios récord. La compañía mantiene inversiones previstas de entre USD 60.000 y 64.000 millones para 2026.
Estos resultados respaldan una distinción fundamental: la corrección actual responde principalmente al encarecimiento del capital, al riesgo financiero y a expectativas de valoración elevadas, no a una contracción comprobada de la demanda de semiconductores.
La perspectiva de mediano plazo continúa siendo favorable para fabricantes con ventajas tecnológicas, balances sólidos y capacidad de atender la demanda de memoria avanzada, fabricación de última generación y empaquetado especializado.
No obstante, la magnitud de las ventas en Corea exige cautela. Algunos analistas sitúan referencias técnicas para el KOSPI entre 5.000 y 5.300 puntos, niveles que deben interpretarse como escenarios de seguimiento y no como pisos garantizados.
Factores determinantes para una recuperación: La estabilización del sector dependerá principalmente de la evolución de la inflación estadounidense, las decisiones de la Fed y los rendimientos de los Treasuries. También serán determinantes los próximos resultados corporativos, las proyecciones de inversión de las grandes tecnológicas y la estabilidad del crédito destinado a infraestructura de IA.
La evolución de Samsung y SK Hynix, junto con la recuperación de los flujos de inversión extranjera hacia Corea, permitirá evaluar si la presión vendedora comienza a moderarse.
La corrección de los semiconductores es significativa, pero los fundamentos de demanda todavía respaldan las perspectivas de crecimiento del sector. El principal riesgo inmediato se encuentra en las tasas de interés y el costo de financiar inversiones de gran escala, mientras que la competencia china representa un desafío que deberá evaluarse conforme avance su capacidad de producción.
El escenario favorece una estrategia de inversión gradual y selectiva, priorizando compañías financieramente sólidas y evitando concentrar las entradas en una sola operación. La volatilidad podría persistir antes de que se consolide una recuperación.
@Reuters/Stella Capital