
Noticias 15 de septiembre
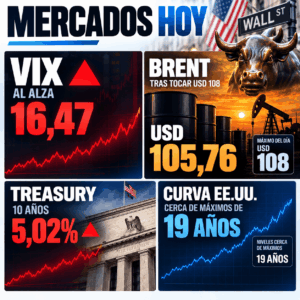
Los mercados operan con tono defensivo, presionados por el repunte del petróleo y el salto de los rendimientos. El Treasury a 10 años supera el 5%, su nivel más alto desde 2007, mientras los futuros del S&P 500 y Nasdaq retroceden antes del inicio del FOMC. El mercado descuenta una probabilidad muy elevada de una subida de 25 pb esta semana, con la atención puesta en el mensaje de Kevin Warsh y en las nuevas proyecciones económicas.
La presión en bonos vuelve a pesar sobre tecnología y crecimiento. La corrección reciente se concentró en semiconductores, hoy una de las posiciones más masificadas del mercado, mientras el resto del S&P 500 mostró mayor resistencia. La lectura no es de deterioro sistémico, sino de reducción selectiva de riesgo en los segmentos más exigidos.
En bancos, Bank of America anticipó ingresos de trading prácticamente planos y menores comisiones de banca de inversión, presionando al sector financiero. En cripto, Bitcoin y las acciones relacionadas también caen, afectadas por menor apetito por riesgo y menor visibilidad regulatoria.
Europa opera en negativo, con el Stoxx 600 cediendo moderadamente. Deutsche Bank retrocede junto con sus pares globales tras la advertencia de Bank of America, mientras los inversionistas esperan mayor claridad de la Fed y resultados corporativos sólidos para sostener el mercado.
En renta fija, el bund alemán y el gilt británico siguen en niveles elevados, reflejando que la presión sobre tasas largas no es solo estadounidense. La combinación de petróleo alto, déficits fiscales y mayor prima por plazo mantiene limitado el apetito por activos de duración.
Asia cae por cuarta sesión consecutiva, con el MSCI Asia Pacific y emergentes retrocediendo cerca de 1%. La presión viene de tasas globales más altas, petróleo elevado y debilidad en semiconductores, especialmente en Japón y Corea.
En Japón, la venta se concentró en bonos largos ante posibles mayores gastos de defensa y la expectativa de que el Banco de Japón también pueda endurecer política esta semana. El yen vuelve a debilitarse frente al dólar, reflejando presión por diferenciales de tasas.
El petróleo sigue siendo el principal driver macro. El Brent sube por encima de USD 106, tras tocar máximos recientes, impulsado por disrupciones en infraestructura saudita y mayores costos de transporte marítimo. El riesgo es claro: más petróleo implica más inflación, más presión sobre la Fed y menor espacio para múltiplos de renta variable.
El oro retrocede por debajo de USD 4.300, afectado por el avance de tasas reales. En cripto, el tono es marcadamente negativo: Bitcoin y Ether caen junto con la reducción general de riesgo.
La sesión deja una señal clara: el mercado no enfrenta una tesis de recesión inmediata, sino dos riesgos concretos —bonos y petróleo— que están apretando las valuaciones. Mientras el 10 años permanezca cerca de 5% y el Brent siga por encima de USD 105, la volatilidad puede continuar.
Para portafolios, el enfoque debe seguir siendo selectivo. La IA continúa siendo estructural, pero semiconductores está muy posicionado y puede seguir sensible a cualquier decepción. Favorecemos calidad, generación de caja, duración controlada y estrategias que aprovechen tasas elevadas sin asumir exceso de riesgo direccional.
@ Marex/ Stella Capital