
Noticias 16 de septiembre
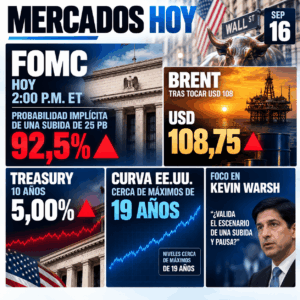
Las acciones y los Treasuries encuentran algo de alivio antes de la decisión de la Fed, con los futuros del S&P 500 y Nasdaq en positivo y el Treasury a 10 años estable cerca de 5,00%. El mercado descuenta casi por completo una subida de 25 pb, por lo que el verdadero foco no será el movimiento de tasas, sino el mensaje de Kevin Warsh, el nuevo “dot plot” y la reacción de la parte larga de la curva.
El debate central es si la Fed puede subir una vez y pausar, o si debe dejar abierta la puerta a más ajustes. La inflación viene moderándose desde el pico de mayo, pero el shock energético sigue presionando: el Brent se mantiene sobre USD 108 y el diésel continúa en récord. Subir tasas no resuelve el precio del petróleo, pero sí busca anclar expectativas, aunque a costa de mayor presión sobre demanda y valuaciones.
En tecnología, el mercado sigue separando semiconductores de hyperscalers. Los fabricantes de chips se benefician de demanda contratada, mientras las grandes plataformas financian capex masivo en un entorno donde el costo de capital subió de forma material. En ese contexto, Intel gana tracción por conversaciones con SK Hynix para producir memoria en EE.UU., mientras OpenAI mantiene conversaciones preliminares para una nueva ronda que podría valorar la compañía por encima de USD 1,2 billones.
Europa opera con tono positivo moderado, con el Stoxx 600 al alza, mientras los inversionistas esperan la Fed antes de tomar mayor riesgo. Los bonos europeos se mantienen en niveles exigentes, con el bund alemán cerca de 3,55% y el gilt británico alrededor de 5,37%, reflejando que la presión sobre duración sigue siendo global.
El comentario de Mark Zuckerberg sobre la necesidad de evaluadores independientes para modelos de IA se suma al debate regulatorio de la semana. La Unión Europea también mantiene en agenda la coordinación internacional sobre reglas para IA avanzada, un tema que puede ganar relevancia para valuaciones tecnológicas si se convierte en marco regulatorio más estricto.
Asia acompaña el mejor tono global, con avances en los índices regionales y menor presión en semiconductores. SK Hynix resolvió una disputa laboral con su sindicato, reduciendo el riesgo operativo para uno de los principales proveedores de memoria del mundo.
El yen se mantiene estable frente al dólar, mientras el mercado espera señales de bancos centrales en una semana donde la Fed y Brasil podrían moverse en direcciones opuestas. La región sigue siendo clave para la cadena de IA, pero continúa sensible a tasas, energía y demanda global.
El petróleo cede parcialmente y ayuda a estabilizar el sentimiento, aunque sigue en niveles elevados. El Brent se mantiene cerca de USD 108, después de un rally fuerte en los días previos. La suspensión de cargas en Yanbu y la presión sobre rutas energéticas siguen siendo el principal riesgo inflacionario.
El oro rebota hacia la zona de USD 4.330, apoyado por cobertura antes de la Fed, aunque su comportamiento sigue dependiendo de tasas reales. En cripto, el tono es mixto: Bitcoin opera estable y Ether retrocede levemente, tras el fracaso legislativo del Clarity Act y con mayor atención en posibles acciones administrativas de la SEC y la CFTC.
La sesión es de espera, no de convicción. El mercado ya descontó la subida de la Fed; lo que definirá el tono será si Warsh valida una lectura de “una subida y pausa” o si mantiene abierta la puerta a nuevos ajustes. La reacción clave estará en el bono a 10 y 30 años, más que en el movimiento inicial de los índices.
Para portafolios, el enfoque debe seguir siendo selectivo. Tasas cortas más altas y mayor volatilidad mejoran los términos de estructuras con cupón, pero exigen barreras conservadoras. En renta fija directa, el tramo corto en dólares sigue ofreciendo rendimiento sin asumir el riesgo de prima por plazo que hoy castiga a la curva larga. En acciones, favorecemos calidad, generación de caja e infraestructura de IA con demanda comprobada.
@ Marex/ Steal Capital