
Noticias 17 de septiembre
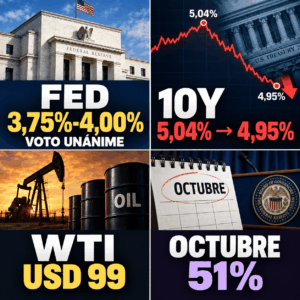
Los mercados rebotan junto con los Treasuries después de la primera alza de tasas de la Fed desde 2023. Los futuros del S&P 500 y del Nasdaq avanzan con fuerza, mientras el Treasury a 10 años retrocede hacia 4,95%-4,99%, apoyado por la baja del petróleo. El mercado ya digirió el incremento de 25 pb; ahora el foco pasa a si Warsh valida un ciclo corto o si confirma una trayectoria más larga de política restrictiva.
El dot plot fue más hawkish de lo esperado: la Fed proyecta una tasa mediana de 4,1% para fin de año y el mercado ya asigna mayor probabilidad a otro movimiento en octubre. Aun así, el rebote de hoy muestra que los inversionistas siguen dispuestos a comprar riesgo cuando el crudo cede y la curva larga se estabiliza.
Tecnología lidera el alivio, con Nvidia y las Magnificent Seven en positivo. La lectura sigue siendo selectiva: la IA continúa siendo el principal soporte estructural del mercado, pero los inversionistas están diferenciando entre megacaps con flujo de caja probado, semiconductores con demanda contratada y compañías más expuestas a duración o financiamiento caro.
Europa acompaña el mejor tono global, con el Stoxx 600 al alza y sectores cíclicos liderando el movimiento. El Banco de Inglaterra mantuvo su tasa sin cambios, en contraste con la Fed y el BCE, reforzando la divergencia entre bancos centrales del G4.
Los gilts siguen bajo presión relativa porque el mercado espera una señal más clara del Banco de Inglaterra frente a una inflación todavía elevada. En renta fija europea, la lectura sigue condicionada por petróleo, tasas largas y credibilidad monetaria.
En corporativos, Raiffeisen Bank cae tras el anuncio de una posición corta de Grizzly Research, mientras el mercado europeo mantiene foco en bancos, sensibilidad a energía y posibles efectos de segunda ronda sobre márgenes.
Asia opera sin grandes movimientos, pero el yen se debilita tras el tono hawkish de la Fed, elevando la presión sobre la reunión del Banco de Japón. El mercado sigue atento a si el BoJ acompaña el giro restrictivo global o mantiene una postura más gradual.
La región sigue siendo central para la cadena de IA, pero también muy sensible al costo de capital, al dólar y a la seguridad energética. El movimiento de hoy favorece a tecnología de calidad, aunque no elimina la necesidad de mayor disciplina en valuaciones.
En India, Tata Sons avanza hacia una posible salida a bolsa, con foco en mantener estabilidad de liderazgo durante la transición de uno de los mayores grupos empresariales del país.
El petróleo encadena su segunda baja consecutiva y ayuda a estabilizar el sentimiento. El Brent cae por debajo de USD 104 y el WTI retrocede hacia USD 99, ante señales de que Arabia Saudita podría reactivar parte de sus exportaciones vía Omán. Aun así, el premium geopolítico no desaparece: mientras no haya resolución duradera en Medio Oriente, el crudo seguirá actuando como el principal factor de riesgo para inflación y tasas.
El oro rebota, pero sigue cotizando más como activo sensible a tasas reales que como refugio puro. En cripto, el tono mejora ligeramente, con Bitcoin y Ether avanzando en línea con el mayor apetito por riesgo.
La sesión muestra un rally de alivio, no un cambio completo de régimen. La Fed subió tasas, el dot plot dejó abierta la puerta a más ajuste y el petróleo sigue siendo el verdadero swing factor de la curva. Si el crudo continúa corrigiendo, el mercado puede sostener el rebote; si vuelve a superar con fuerza los USD 110, la presión sobre inflación, tasas y múltiplos regresará rápidamente.
Para portafolios, el enfoque debe seguir siendo selectivo: calidad, generación de caja, duración controlada y exposición a IA con monetización real. La tecnología puede seguir liderando, pero no conviene comprar beta indiscriminada; el mercado está premiando caja, escala y capacidad de financiar crecimiento en un régimen de tasas más altas.
@ Marex/ Stella Capital