
Noticias 18 de septiembre
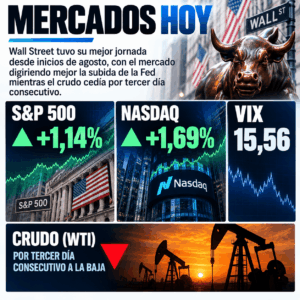
Las acciones tecnológicas lideran el rebote, apoyadas por la caída del petróleo y la estabilización de los Treasuries. Los futuros del S&P 500 avanzan levemente y los del Nasdaq 100 muestran mejor desempeño, con semiconductores, software y Magnificent Seven nuevamente en terreno positivo. El mercado parece haber digerido mejor la subida de tasas de la Fed, interpretando que el riesgo de un ciclo más agresivo puede estar moderándose si el crudo continúa cediendo.
La semana fue turbulenta: comenzó con el Brent en máximos recientes, el Treasury a 10 años cerca del 5% y presión fuerte sobre tecnología. Sin embargo, el alivio en petróleo y la compresión del VIX devolvieron apetito por riesgo. La lectura clave es que el mercado no está abandonando la tesis de IA; al contrario, sigue diferenciando entre compañías con monetización real, demanda comprobada y capacidad de sostener márgenes.
Los inversionistas seguirán atentos a tres catalizadores: comentarios de miembros de la Fed tras el fin del blackout, la cumbre Trump-Xi de la próxima semana y el posible impacto del vencimiento masivo de opciones del viernes. En corporativos, Warren Buffett deja la presidencia de Berkshire Hathaway, marcando el cierre de una era, mientras SoftBank aumenta su financiamiento respaldado por acciones de Arm.
Europa queda rezagada frente a EE.UU. y Asia por su menor exposición a inteligencia artificial, con el Stoxx 600 en negativo. La región sigue más expuesta a bancos, energía, consumo y sectores cíclicos, por lo que el alivio tecnológico global no se transmite con la misma fuerza.
En renta fija, el bund alemán y el gilt británico vuelven a subir en rendimiento, reflejando que la presión sobre duración no ha desaparecido. El mercado sigue evaluando si la estabilización del petróleo será suficiente para reducir expectativas de inflación o si los bancos centrales tendrán que mantener una postura más restrictiva.
En el frente corporativo y geopolítico, Rusia tomó el control temporal de los activos locales de Nestlé y Auchan, lo que vuelve a recordar que el riesgo político sigue presente para compañías europeas con exposición internacional.
Asia muestra mejor tono, liderada por Corea del Sur, donde el Kospi rebota con fuerza gracias a tecnología y semiconductores. El Banco de Japón subió tasas a 1,25%, su nivel más alto desde 1995, aunque la votación dividida moderó inicialmente la lectura del mercado.
El yen se debilitó tras la decisión, señal de que los inversionistas no interpretan todavía al BoJ como completamente comprometido con una secuencia rápida de alzas. Aun así, el deterioro gradual del carry trade en yen sigue siendo un riesgo importante para liquidez global si la moneda se fortalece más adelante.
En inteligencia artificial, Anthropic indicó que más de una cuarta parte de su trabajo de investigación y desarrollo ya está impulsado por Claude, reforzando que la adopción interna de IA también empieza a modificar la productividad dentro de las propias compañías líderes del sector.
El petróleo extiende su baja por tercera jornada consecutiva, con el Brent por debajo de USD 103 y el WTI cerca de USD 100. El alivio viene por señales logísticas desde Medio Oriente, pero la incertidumbre no desaparece: las reservas estratégicas de EE.UU. siguen en mínimos desde 1982, el diésel permanece elevado y los futuros de crudo en Shanghái continúan mostrando estrés en la cadena asiática de suministro.
El oro sube y se acerca nuevamente a USD 4.400, apoyado por cobertura y por la lectura de que, si los rendimientos dejan de subir, el metal puede recuperar atractivo. En cripto, el tono mejora con fuerza: Bitcoin y Ether avanzan junto con el mayor apetito por riesgo y el repunte de activos de alta beta.
La sesión refleja un rally de alivio, no una eliminación de riesgos. El mercado respira porque el petróleo baja, los Treasuries se estabilizan y tecnología retoma liderazgo. Pero el verdadero factor dominante sigue siendo energía: si el crudo continúa corrigiendo, puede sostener el rebote; si vuelve a tensionarse, la presión sobre inflación, Fed y múltiplos regresará rápidamente.
Para portafolios, el enfoque sigue siendo selectivo: tecnología de calidad con earnings de IA demostrados, generación de caja y escala; coberturas en tasas de corto plazo; y exposición táctica a energía como protección ante un nuevo shock. La reducción de riesgo institucional no luce necesariamente bajista: puede convertirse en combustible para un tramo alcista si los catalizadores de la próxima semana acompañan.
@ Marex/ Stella Capital