Noticias 2 de septiembre
La jornada mantiene un tono defensivo, dominada por tres factores que se están retroalimentando: petróleo alto, tasas largas en máximos y una Fed con menor margen para mostrarse flexible. El Brent se mantiene cerca de USD 95, el WTI alrededor de USD 91 y el Treasury a 10 años ronda 4,80%, mientras la probabilidad de una subida de tasas en septiembre se acerca a 68%.
La tensión en el Golfo Pérsico vuelve a ser el principal canal de presión macro. La escalada entre EE.UU. e Irán elevó el riesgo sobre el suministro energético justo cuando la Fed intenta recuperar credibilidad frente a una inflación todavía persistente. Por eso, el mercado ya no debate recortes, sino si el banco central podría verse obligado a endurecer nuevamente.
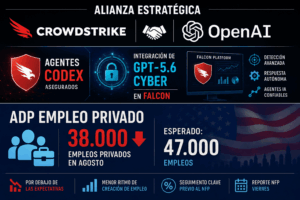
El dato privado de empleo agregó una lectura mixta. La creación de solo 38.000 puestos sugiere enfriamiento laboral, pero no alcanza para aliviar por completo a los activos de riesgo porque el petróleo sigue presionando expectativas de inflación. La Fed queda atrapada entre dos señales opuestas: menor dinamismo económico, pero mayor riesgo inflacionario por energía.
En tecnología, Nvidia reporta después del cierre y será el catalizador clave para medir la solidez del ciclo de inteligencia artificial. La tesis estructural sigue vigente, pero el mercado exige más que crecimiento: quiere márgenes, visibilidad de demanda, monetización y sostenibilidad del capex. Con tasas largas elevadas, las compañías de mayor duración tienen menos margen para decepcionar.
La infraestructura de IA continúa ampliándose más allá de los chips. Equinix lanzó un programa de inferencia junto con Nvidia y Together AI, mientras CrowdStrike y OpenAI ampliaron su alianza para proteger agentes de IA. Esto confirma que la siguiente fase del ciclo estará más ligada a inferencia, data centers, ciberseguridad y operación empresarial que únicamente al entrenamiento de grandes modelos.
Fuera de tecnología, salud muestra oportunidades puntuales. Definitive Healthcare sube tras una oferta de compra de Advent, y Telix avanza luego de completar reclutamiento en un estudio clave y acordar una posible ruta regulatoria con la FDA. En contraste, NIO sigue bajo presión por menor visibilidad de demanda y mayor competencia en vehículos eléctricos.
La sesión no cuestiona la inteligencia artificial como tendencia estructural; cuestiona cuánto vale y cómo se financia en un entorno de petróleo alto, tasas largas exigentes y una Fed más restrictiva.
Para portafolios, la lectura favorece selectividad: infraestructura real de IA, balances sólidos, flujo de caja visible, compañías con catalizadores propios y coberturas frente a inflación energética. El dato de empleo del viernes será determinante. Una señal clara de enfriamiento podría aliviar tasas y sostener el rebote; un mercado laboral resistente, combinado con petróleo elevado, reforzaría la presión sobre activos de larga duración.
@ Investing/ Stella Capital