Noticias 20 de octubre
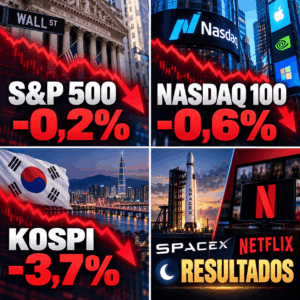
Wall Street inicia la jornada con un tono cauteloso, después de un rebote que no logró consolidarse. Los futuros del S&P 500 retroceden 0,2% y los del Nasdaq 100 caen 0,6%, mientras los semiconductores vuelven a registrar pérdidas. El movimiento contrasta con la recuperación del lunes, cuando el Nasdaq avanzó 1,11% y el índice de semiconductores de Filadelfia interrumpió ocho sesiones consecutivas de caídas. Sin embargo, la amplitud del mercado continúa siendo débil, con un desempeño concentrado en pocas compañías de gran capitalización.
El principal foco de preocupación sigue siendo la rentabilidad de las inversiones en infraestructura tecnológica. La caída de CoreWeave, cercana al 4,4% antes de la apertura, refleja las dificultades que enfrentan las compañías altamente endeudadas ante tasas de financiamiento elevadas. Sus bonos con vencimiento en 2031 ofrecen rendimientos próximos al 15%, una señal de mayor percepción de riesgo crediticio. El mercado comienza a diferenciar con más claridad entre empresas capaces de financiar su expansión mediante flujos de caja propios y aquellas que dependen de nuevas emisiones de deuda.
La atención se concentra ahora en los próximos resultados corporativos, especialmente en las proyecciones de gasto de capital de las grandes plataformas tecnológicas. SpaceX y Netflix presentan resultados después del cierre, mientras Meta lo hará mañana. Las expectativas de crecimiento continúan siendo favorables, pero los inversionistas exigirán mayor visibilidad sobre ingresos, márgenes y retorno del capital invertido.
En el frente macroeconómico, la confianza de los constructores de viviendas estadounidenses cayó a 29 puntos, su nivel más bajo desde 2012. El deterioro refleja el impacto de las tasas hipotecarias y los mayores costos de construcción. Esta debilidad refuerza las expectativas de una pausa de la Reserva Federal en octubre, cuya probabilidad se sitúa cerca del 83%, aunque la persistencia inflacionaria mantiene abierta la posibilidad de un ajuste posterior. El Treasury a 10 años cotiza alrededor del 5,13%.-
En el ámbito corporativo, GE Aerospace elevó sus proyecciones anuales tras registrar un crecimiento del 49% en pedidos, hasta USD 19.000 millones, respaldado por la demanda de motores y servicios aeronáuticos. El desempeño confirma la resiliencia del sector, pese al incremento de los combustibles. En contraste, General Motors enfrenta presión tras presentar perspectivas más moderadas, evidenciando diferencias importantes entre segmentos de la economía estadounidense.
El Stoxx 600 retrocede aproximadamente 0,6%, presionado por industriales, mineras y fabricantes de tecnología. La cautela internacional también afecta a los proveedores europeos de infraestructura digital, aunque los pedidos corporativos continúan mostrando fortaleza.
Amazon prevé invertir más de EUR 16.000 millones en Alemania durante el próximo año, destinados a centros de datos, infraestructura satelital y producción audiovisual. Por su parte, ABB presentó pedidos superiores a las expectativas, impulsados por la demanda de componentes eléctricos para centros de datos y empresas de servicios públicos. Ambos anuncios confirman que la inversión industrial asociada a la digitalización mantiene dinamismo, incluso en un entorno de mayor disciplina financiera.
Francia continúa enfrentando incertidumbre fiscal y política ante las dificultades para aprobar su presupuesto. La prima de riesgo de su deuda soberana permanece elevada frente a Alemania, reflejando la cautela de los inversionistas respecto de la sostenibilidad de las cuentas públicas. El escenario exige selectividad en deuda europea y atención a posibles cambios en la percepción crediticia.
En renta fija, el bund alemán a 10 años se sitúa cerca de 3,43%, mientras el gilt británico ronda 5,43%. El euro cotiza alrededor de 1,1211 dólares y la libra avanza hacia 1,3347, en una jornada de movimientos moderados en los principales mercados cambiarios.
Los mercados asiáticos vuelven a registrar pérdidas, con el KOSPI retrocediendo aproximadamente 3,7% y el MSCI Asia Pacific alcanzando su nivel más bajo desde julio. La corrección responde principalmente a la debilidad de los semiconductores y a una creciente aversión al riesgo en empresas tecnológicas con valoraciones exigentes.
El debut bursátil de Elice, proveedor surcoreano de infraestructura tecnológica, acentuó el sentimiento negativo. Sus acciones llegaron a desplomarse 32,6%, pese a una demanda de suscripción cercana a 400 veces la oferta. La fuerte caída evidencia que el elevado interés durante una colocación no garantiza una valoración sostenible en el mercado secundario. La cancelación de la salida a bolsa de la australiana Firmus Grid refuerza esta señal de cautela.
La presión también alcanza al crédito de SoftBank, cuyo riesgo percibido se elevó a máximos de casi cuatro años. No obstante, las dificultades de financiamiento de determinadas compañías no implican necesariamente un deterioro generalizado de la actividad tecnológica regional.
Japón registró una demanda récord en su colocación de deuda pública a 20 años, mientras China mantuvo sin cambios sus tasas de referencia de préstamos. La evolución de los mercados asiáticos seguirá condicionada por las tasas estadounidenses, la estabilidad del sector tecnológico y los flujos internacionales de capital.
El petróleo registra un nuevo repunte, con el Brent superando USD 111 por barril y alcanzando máximos de cinco meses. Las tensiones en el estrecho de Ormuz y el riesgo de nuevos ataques a infraestructuras y rutas marítimas mantienen elevada la prima geopolítica. La persistencia de estos niveles representa una amenaza para la inflación y los márgenes empresariales, especialmente en transporte e industria.
El oro retrocede aproximadamente 0,4%, hasta USD 4.123 por onza, condicionado por las expectativas de tasas y el comportamiento del dólar. Aunque mantiene atractivo como instrumento de diversificación, su evolución de corto plazo continúa vinculada a los rendimientos reales.
En criptoactivos predomina un tono moderadamente negativo. Bitcoin cae hacia USD 81.514 y Ether retrocede a aproximadamente USD 2.387, en línea con el menor apetito por activos de mayor volatilidad.
La corrección reciente responde principalmente a un ajuste de valoraciones y a una mayor exigencia sobre la rentabilidad del capital, más que a una contracción generalizada de los resultados corporativos. La solidez de los balances, la generación de efectivo y la capacidad de sostener márgenes adquieren mayor importancia en un entorno de tasas elevadas.
La temporada de resultados será determinante para confirmar la resistencia del crecimiento empresarial. En renta variable, el escenario favorece compañías de calidad, con ventajas competitivas y menor dependencia del endeudamiento. En renta fija, los vencimientos intermedios mantienen atractivo, aunque la inflación y la evolución del petróleo podrían introducir nuevas presiones sobre los rendimientos.
La perspectiva de mediano plazo continúa siendo constructiva, pero requiere prudencia en el corto plazo. La combinación de tensiones geopolíticas, costos financieros elevados y volatilidad tecnológica favorece una estrategia selectiva, diversificada y de incorporación gradual de posiciones, priorizando los fundamentos empresariales sobre los movimientos especulativos.
@Marex/Stella Capital