
Noticias 21 de septiembre
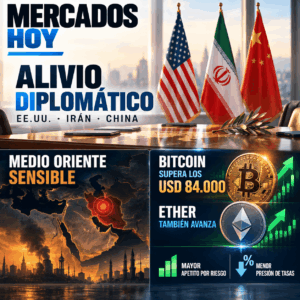
Las acciones y los bonos arrancan la semana con tono positivo, apoyados por la cuarta caída consecutiva del petróleo y por mayor expectativa alrededor de la cumbre entre Trump y Xi Jinping. Los futuros del S&P 500 avanzan cerca de 0,7% y los del Nasdaq 100 suben alrededor de 1,1%, liderados por semiconductores, tecnología y nombres ligados a cripto. El Treasury a 10 años retrocede hacia 4,95%, reflejando menor presión inmediata sobre inflación energética.
El mercado viene de una semana clave: la Fed subió tasas por primera vez desde 2023, en una decisión unánime, y dejó claro que el ciclo podría no haber terminado. La señal relevante no fue la subida en sí, ya descontada, sino que la mayoría del comité proyecta al menos otro movimiento este año y tasas elevadas por más tiempo. Aun así, la caída del 10 años después de la decisión mostró que el mercado interpretó la postura de la Fed como una recuperación parcial de credibilidad antiinflacionaria.
La paradoja sigue siendo la inteligencia artificial. La IA está generando inversión, construcción, empleo y crecimiento de ganancias, pero justamente esa fortaleza limita la capacidad de la Fed para relajar condiciones. El ciclo de IA es positivo para utilidades, pero también presiona tasas, energía, infraestructura y valuaciones. Por eso el problema actual no es de ganancias, sino de múltiplos: si las utilidades suben, pero las tasas fuerzan una contracción de valuación, el retorno final para el inversionista puede ser mucho más moderado.
En el frente corporativo, SoftBank buscaría levantar más de USD 11.000 millones en deuda de alto rendimiento, reforzando cómo el financiamiento del ecosistema tecnológico sigue siendo un tema central. La pregunta de fondo para el mercado no es solo cuánto crecerán los ingresos de IA, sino quién financiará la infraestructura, a qué costo y qué retorno real generará ese capital.
Europa acompaña el mejor tono global, con el Stoxx 600 subiendo cerca de 1,1%, impulsado por la baja del petróleo y del gas, junto con ganancias en tecnología y bancos. Société Générale se destaca tras elevar su objetivo de rentabilidad, mientras Novo Nordisk cae al no convencer al mercado con sus planes de nuevos lanzamientos. En renta fija, los bonos europeos repuntan con fuerza: el bund alemán cae hacia 3,45% y el gilt británico retrocede hacia 5,21%. El alivio en energía reduce temporalmente la presión sobre inflación, aunque el mercado sigue condicionado por la trayectoria de tasas globales y por la credibilidad de los bancos centrales.
La lectura para Europa sigue siendo mixta: el alivio en energía ayuda a márgenes y sentimiento, pero la región continúa con menor exposición directa al liderazgo de inteligencia artificial que hoy impulsa a EE.UU. y Asia.
Asia también mejora, apoyada por el mejor tono en tecnología y por señales de menor tensión energética. El foco sigue puesto en el Estrecho de Hormuz, después de reportes de mayores envíos de petróleo y gas natural licuado, lo que sugiere que los esfuerzos de protección naval estarían ayudando a normalizar parcialmente los flujos.
El yen vuelve a debilitarse frente al dólar, manteniendo viva la discusión sobre el carry trade global. Aunque Japón ya inició un proceso de normalización monetaria, el diferencial de tasas frente a EE.UU. sigue siendo amplio y limita la fortaleza de la moneda. La semana también estará marcada por una agenda relativamente ligera de datos en EE.UU., con los PMIs preliminares como principal referencia macro, además de múltiples intervenciones de funcionarios de la Fed que ayudarán a calibrar si el mercado está exagerando o no el número de alzas futuras.
El petróleo vuelve a ser el principal catalizador del sentimiento. El WTI cae hacia USD 97 y acumula cuatro jornadas consecutivas de baja, reduciendo la presión sobre inflación, bonos y múltiplos. La posibilidad de avances diplomáticos entre EE.UU., Irán y China contribuye al alivio, aunque el mercado seguirá muy sensible a cualquier reversión en Medio Oriente.
El oro retrocede, presionado por menor demanda de cobertura inmediata y por la estabilización de tasas. En cripto, el tono es muy positivo: Bitcoin supera los USD 84.000 y Ether también avanza, beneficiados por mayor apetito por riesgo y menor presión de tasas.
La sesión arranca con una lectura favorable: petróleo más bajo, tasas largas cediendo, tecnología retomando liderazgo y mayor expectativa diplomática. Sin embargo, el mercado todavía opera dentro de un régimen exigente: la Fed subió tasas, mantiene sesgo restrictivo y la correlación entre petróleo y Treasuries sigue siendo el eje que define el apetito por riesgo.
Para portafolios, el mensaje es selectividad. La IA sigue siendo una tesis estructural, pero ya no basta con crecimiento de ingresos; el mercado necesita ver retornos reales sobre capex, financiamiento sostenible y márgenes defendibles. Mientras el petróleo siga bajando, el rebote puede continuar. Si la energía vuelve a presionar, la Fed tendrá menos margen y los múltiplos volverán a estar bajo presión. En este entorno, favorecemos tecnología de calidad, generación de caja, duración controlada y coberturas tácticas frente a energía y tasas.
@ Marex/ Stella Capital