Noticias 22 de octubre
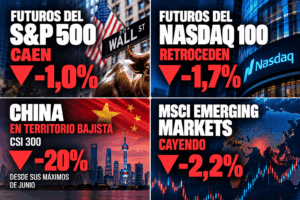
Wall Street inicia la jornada con fuertes pérdidas, en un contexto de menor apetito por riesgo, resultados corporativos que no lograron satisfacer las elevadas expectativas y una nueva escalada geopolítica en Medio Oriente. Los futuros del Nasdaq 100 retroceden 1,7% y los del S&P 500 caen 1%, mientras los inversionistas reducen su exposición a los sectores de mayor volatilidad.
La temporada de resultados confirma un mercado cada vez más exigente con las proyecciones empresariales. Meta reportó ingresos trimestrales de USD 64.600 millones (+26%), aunque la magnitud de sus inversiones y el flujo de caja libre negativo presionaron sus acciones. Lam Research presentó ingresos récord de USD 8.220 millones (+54%), pero cayó más de 7% tras ofrecer una guía inferior a las expectativas. Tesla también retrocede después de reducir sus planes de inversión y moderar sus objetivos de crecimiento. En conjunto, los resultados evidencian que superar las estimaciones ya no garantiza una reacción positiva cuando las valoraciones incorporan expectativas elevadas.
La rotación hacia activos defensivos continúa favoreciendo a los bonos del Tesoro estadounidense. El rendimiento a 10 años desciende aproximadamente 11 puntos básicos, hasta 5,04%, pese al repunte del petróleo. Esta reacción refleja una mayor preocupación por las perspectivas de crecimiento, mientras el mercado sigue anticipando una pausa de la Reserva Federal en octubre.
En otros movimientos corporativos, Barclays anunció un recorte de aproximadamente 5.000 empleos, equivalente al 5% de su plantilla, como parte de un programa de eficiencia operativa. Por su parte, Lockheed Martin mantiene perspectivas favorables ante los planes del Pentágono de ampliar significativamente las compras de aviones F-35.
El Stoxx 600 retrocede aproximadamente 0,9%, presionado por bancos y mineras. Hermès pierde más de 7% después de reportar un estancamiento de ventas en la región que incluye China, reflejando las dificultades que enfrenta el consumo de lujo asiático. Francia concentra el principal foco de riesgo soberano europeo. La prima de rendimiento de su bono a 10 años frente al alemán alcanza aproximadamente 175 puntos básicos, su nivel más alto desde 2011. La incertidumbre presupuestaria y las dificultades para contener el déficit continúan elevando el costo de financiamiento del país.
En renta fija, el bund alemán a 10 años desciende hacia 3,36%, beneficiado por la demanda de refugio, mientras el gilt británico se mantiene cerca de 5,37%. El euro cotiza alrededor de 1,1216 dólares y la libra permanece prácticamente estable en 1,3383. El escenario favorece la selectividad, particularmente frente a emisores con mayores desequilibrios fiscales.
Los mercados asiáticos registran pérdidas generalizadas, con el MSCI Asia Pacific retrocediendo 1,7% y el MSCI Emerging Markets cayendo 2,2%. La presión responde al deterioro del sentimiento global y a las preocupaciones sobre las perspectivas económicas regionales. China entra en territorio bajista, con el CSI 300 acumulando una caída cercana al 20% desde sus máximos de junio. La debilidad de sus principales compañías cotizadas en Hong Kong refleja una combinación de menor confianza, incertidumbre regulatoria y expectativas moderadas de crecimiento.
En contraste, DeepSeek habría captado aproximadamente USD 15.000 millones en una nueva ronda de financiamiento, lo que evidencia que determinados proyectos estratégicos continúan atrayendo capital a pesar de la debilidad bursátil. El yen se fortalece 0,8%, hasta 156,87 por dólar, beneficiado por la búsqueda de refugio, junto con el franco suizo.
El petróleo registra un fuerte avance, con el Brent subiendo 2,8% y acercándose a USD 112 por barril. La escalada responde a las amenazas de nuevos ataques contra objetivos sauditas y a la decisión de Estados Unidos de retirar parte de su personal diplomático del país. Aunque no se ha confirmado una interrupción significativa del suministro, la prima geopolítica continúa aumentando.
El oro retrocede 1,4%, hasta USD 4.081,52 por onza, pese al incremento de la aversión al riesgo. Su comportamiento refleja la influencia de las expectativas de tasas y los flujos de inversión, que por ahora prevalecen sobre la demanda de protección geopolítica. En criptoactivos predominan las ventas. Bitcoin cae 3,1%, hasta USD 81.983, mientras Ether pierde 3,5%, situándose cerca de USD 2.404.
La corrección refleja un ajuste de expectativas en un mercado que exige mayor rentabilidad y disciplina financiera. Aunque los resultados corporativos continúan mostrando crecimiento, las valoraciones elevadas dejan poco margen para decepciones en márgenes, inversiones o proyecciones.
La recuperación de los Treasuries favorece la renta fija de duración intermedia, que vuelve a ofrecer protección ante episodios de aversión al riesgo. En renta variable, el entorno beneficia a compañías con balances sólidos, generación recurrente de efectivo y menor dependencia del endeudamiento.
Los principales riesgos de corto plazo se concentran en una escalada geopolítica que afecte el suministro energético, la persistencia de presiones inflacionarias y una prolongación de las ventas en los mercados accionarios.La perspectiva de mediano plazo permanece cautelosamente constructiva. Sin embargo, la volatilidad actual favorece una estrategia diversificada y de incorporación gradual de posiciones, priorizando la calidad de los activos y la preservación de capital.
@Marex/Stella Capital