
Noticias 23 de septiembre
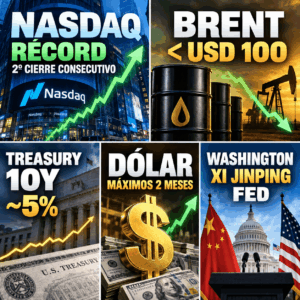
Las acciones operan prácticamente estables después del reciente rally de inteligencia artificial, con el Nasdaq cerca de máximos y el S&P 500 a poca distancia de su récord histórico. El tono sigue condicionado por el petróleo: el Brent vuelve a moverse por debajo de USD 100 y el Treasury a 10 años se mantiene cerca de 4,93%-5,00%, mientras el dólar extiende su fortaleza.
El mercado está diferenciando con mayor claridad entre sectores. Semiconductores e infraestructura de IA siguen liderando, mientras financieras y negocios expuestos a “fricción del consumidor” muestran presión por el avance de agentes de IA como Muse, de Meta. La lectura es de rotación, no de corrección: el capital sale de modelos vulnerables a disrupción y entra en habilitadores de IA como chips, memoria e infraestructura.
La Fed vuelve al centro de atención tras la subida de tasas de la semana pasada. Funcionarios como Michael Barr y Austan Goolsbee hablarán hoy, en una semana donde el mercado busca entender si el banco central puede detenerse tras una subida adicional o si los shocks persistentes de oferta obligan a mantener una postura más restrictiva.
En datos macro, el foco estará en los PMIs preliminares de septiembre, con manufactura y servicios esperados todavía en zona de expansión. Mientras tanto, IonQ se destaca en premarket tras anunciar avances en corrección de errores cuánticos, reforzando el apetito por temas tecnológicos de largo plazo.
Europa opera con tono más débil, con el Stoxx 600 en negativo pese a datos económicos mejores a lo esperado. El PMI compuesto de la eurozona subió a 53,1, su ritmo más fuerte en más de tres años, impulsado por una mejora inesperada en servicios.
En renta fija, el bund alemán y el gilt británico se mantienen en niveles elevados, aunque relativamente estables. El euro y la libra retroceden frente a un dólar fuerte, reflejando que el mercado sigue premiando la resiliencia estadounidense y la postura más restrictiva de la Fed.
En corporativos, UBS enfrenta presión regulatoria en Suiza por posibles mayores requerimientos de capital, mientras Legal & General avanza en un plan de simplificación que incluiría reducción de plantilla. La región combina mejores datos de actividad con presión regulatoria y menor exposición directa al liderazgo global de IA.
Asia permanece muy sensible al dólar, al petróleo y a la relación entre EE.UU. y China. El yen vuelve a debilitarse hacia la zona de 158 por dólar, manteniendo latente el riesgo de intervención si se aproxima nuevamente a niveles críticos. La cumbre Trump-Xi de esta semana será clave, aunque las expectativas de avances estructurales siguen bajas. La agenda combina comercio, tierras raras, semiconductores, inteligencia artificial y tensiones geopolíticas, pero el escenario base del mercado parece ser una extensión de la tregua, más que un reinicio profundo de la relación bilateral.
En energía, los reportes sobre una posible reapertura de Hormuz y el reinicio del oleoducto Este-Oeste saudí siguen siendo el principal catalizador para Asia, especialmente por su impacto en costos de importación, inflación y cadenas de suministro.
El petróleo busca dirección después de su racha de bajas más larga del año. El Brent oscila cerca de USD 99,50 y el WTI retrocede hacia USD 90, en un mercado que sigue pendiente de señales concretas sobre una posible resolución en Medio Oriente. La ecuación sigue siendo la misma: crudo más bajo implica menor presión inflacionaria, más alivio en Treasuries y mayor soporte para valuaciones. El oro cae hacia USD 4.315, presionado por el dólar fuerte y menor demanda de cobertura inmediata. En cripto, el tono es levemente negativo: Bitcoin y Ether retroceden tras los avances recientes, mostrando toma de ganancias en activos de alta beta.
La sesión es de pausa, no de deterioro. El mercado mantiene apetito por tecnología e IA, pero necesita confirmación desde tres frentes: petróleo por debajo de USD 100, Treasuries estabilizados cerca o por debajo de 5%, y señales constructivas en la cumbre Trump-Xi.
Para portafolios, el mensaje sigue siendo selectividad. La IA continúa liderando, pero el mercado está rotando hacia compañías con infraestructura, monetización y demanda visible, no hacia beta tecnológica indiscriminada. Mientras el petróleo siga cediendo, las tasas pueden estabilizarse y permitir mayor soporte a múltiplos. Si la diplomacia falla y el Brent vuelve a USD 105-110, la presión sobre inflación, Fed y valuaciones regresará rápidamente.
@ Marex/ Stela Capital