
Noticias 24 de septiembre
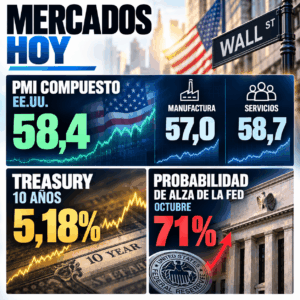
Los futuros de Wall Street abren a la baja, presionados por un nuevo repunte en los rendimientos. El Treasury a 10 años opera cerca de 5,18%, después de superar el 5,1% por primera vez desde 2007, mientras el bono a 30 años toca su nivel más alto desde 2004. La lectura del mercado es clara: la economía sigue fuerte, pero esa fortaleza obliga a recalibrar expectativas de tasas.
El dato clave fue el PMI preliminar de septiembre. El compuesto subió a 58,4, muy por encima de lo esperado y en su nivel más alto desde julio de 2021. Manufactura alcanzó máximos de cinco años y servicios también superó ampliamente las estimaciones. El mensaje macro es positivo para ventas y utilidades corporativas: los consumidores siguen gastando, el empleo se mantiene firme y las empresas continúan invirtiendo.
El problema está en el costo del capital. La fortaleza de los datos, combinada con una subasta débil de notas a 5 años, llevó al mercado a aumentar la probabilidad de otra subida de la Fed en octubre y diciembre. La subasta fue particularmente exigente: el rendimiento adjudicado superó 5%, el bid-to-cover fue el más bajo desde 2018 y los dealers absorbieron una proporción elevada del papel.
En acciones, las compañías ligadas a inteligencia artificial corrigen en premarket, después de haber liderado el rally del Nasdaq. Meta, Nvidia, Marvell e Intel muestran presión, no necesariamente por deterioro fundamental, sino por el ajuste de tasas y por la sensibilidad de los múltiplos de larga duración.
El Brent vuelve a subir hacia USD 106 tras nuevas tensiones con Irán. Las declaraciones desde Teherán redujeron las expectativas de un acuerdo rápido, mientras la posible prohibición de exportaciones de diésel desde EE.UU. suma otra fuente de presión para energía.
La relación entre petróleo, inflación y tasas sigue siendo el eje del mercado. Si el crudo se mantiene elevado, la Fed tendrá más argumentos para conservar una postura restrictiva. Si baja de forma sostenida, podría aliviar presión sobre inflación, bonos y valuaciones.
La reunión Trump-Xi también concentra atención, con regulación de inteligencia artificial, Medio Oriente y Taiwán en la agenda. El PDF señala que EE.UU. y China acordaron extender por dos meses la tregua arancelaria, lo que da más tiempo para negociar, aunque no elimina los riesgos estructurales de la relación bilateral.
La inteligencia artificial sigue siendo el principal soporte estructural para el mercado, pero el debate se está volviendo más complejo. Dario Amodei, CEO de Anthropic, advirtió ante el Consejo de Seguridad de la ONU sobre riesgos de mal uso y pérdida de control, y pidió coordinación global para la gobernanza de IA.
Meta presentó nuevos dispositivos ligados a Muse, incluyendo gafas de realidad virtual y un dispositivo 5G de bolsillo para interactuar con su asistente. Amazon también avanza con agentes permanentes para vendedores externos, capaces de monitorear precios, inventario, listados y salud de cuenta incluso cuando el vendedor está desconectado.
La lectura de fondo es positiva para productividad: las plataformas con datos, distribución y escala están integrando agentes de IA dentro de sus ecosistemas, más que siendo desplazadas por ellos. El riesgo no es que la IA desaparezca como tesis; el riesgo es pagar múltiplos demasiado altos si las tasas siguen subiendo.
Asia, el desarme de carry trades financiados en yenes sigue siendo una posible fuente de presión sobre bonos globales. El PDF señala que el alza de tasas en Japón está contribuyendo al repunte de rendimientos, ya que algunos fondos están vendiendo bonos soberanos comprados previamente con financiamiento barato en yenes.
En vivienda estadounidense, las tasas hipotecarias cercanas a 7% ya están afectando el mercado. Casi una de cada cinco viviendas en venta tuvo recorte de precio en agosto, y 45% de las ventas incluyó alguna concesión del vendedor.
La lectura del día es paradójica: una economía fuerte es buena para utilidades, pero vuelve más difícil que la Fed se detenga pronto. Los PMIs muestran resiliencia, inversión y consumo, pero también presiones de costos que el mercado interpreta como riesgo de más alzas.
Para portafolios, el punto central es estructurar la entrada, no salir indiscriminadamente. La inteligencia artificial sigue siendo una tesis estructural, especialmente en habilitadores como semiconductores, memoria e infraestructura. Sin embargo, con rendimientos altos y volatilidad en tasas, conviene construir exposición de forma escalonada, favoreciendo calidad, generación de caja y estructuras con protección de capital cuando el cupón compense adecuadamente el riesgo asumido.
@ Stella Capital