
Noticias 25 de septiembre
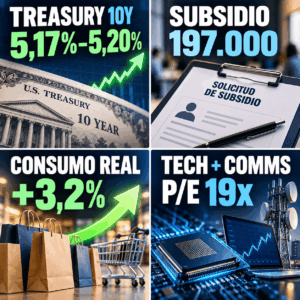
Los bonos encuentran algo de estabilidad después del fuerte selloff de los últimos días. El Treasury a 10 años retrocede hacia 5,16%-5,17%, tras haber tocado 5,20%, su nivel más alto desde 2007. Los futuros del S&P 500 avanzan moderadamente, con semiconductores liderando el premarket, mientras el dólar corta una racha de cinco jornadas al alza.
La lectura del mercado sigue concentrada en una sola cadena: petróleo, inflación, Fed y tasas. El retroceso del crudo ayuda a aliviar presión sobre los bonos, pero el mercado de swaps ya descuenta varias subidas adicionales de la Fed en los próximos 12 meses. Esto puede mantener los rendimientos elevados y limitar la expansión de múltiplos, aun cuando los fundamentos corporativos sigan sólidos.
Los datos económicos continúan mostrando una economía resistente. Las solicitudes de subsidio por desempleo bajaron a 197.000, el consumo real del segundo trimestre creció 3,2% anualizado y las ventas de viviendas nuevas superaron expectativas. La contracara es que esta fortaleza le da margen a la Fed para mantener una postura restrictiva.
En tecnología, los semiconductores retoman liderazgo, mientras la infraestructura de IA sigue siendo el eje estructural del mercado. Akamai sube con fuerza tras anunciar un contrato de largo plazo con Anthropic para servicios de nube, mientras Oracle sigue bajo observación por reportes de posibles retrasos en su campus de data centers por restricciones energéticas. La demanda de cómputo sigue firme, pero la energía se consolida como una restricción crítica para convertir capex en ingresos.
Europa también encuentra algo de alivio tras el selloff global de bonos. El Stoxx 600 se encamina a una de sus mejores semanas recientes, apoyado por acciones cíclicas y por la estabilización parcial de los rendimientos. En renta fija, el bund alemán se mantiene cerca de 3,59% y el gilt británico retrocede hacia 5,35%. La presión sobre tasas no es solo estadounidense: Alemania anticipa mayores necesidades de financiamiento y el bund llegó recientemente a máximos de 17 años.
La lectura europea sigue condicionada por el mismo eje global: petróleo, inflación y deuda pública. Si el crudo continúa cediendo, los bonos podrían estabilizarse; si vuelve a tensionarse, la presión sobre duración y activos cíclicos regresaría rápidamente.
Asia opera con mejor tono, con avances en MSCI Asia Pacific y emergentes. El yen se fortalece frente al dólar, después de comentarios oficiales que mantienen alerta al mercado sobre el riesgo de intervención si la moneda vuelve a acercarse a niveles extremos.Japón sigue siendo clave para el mercado global de bonos. El JGB a 10 años alcanzó máximos desde 1996 y el rendimiento a 5 años marcó un nuevo récord, reflejando que el ajuste de tasas también está impactando el financiamiento global y los carry trades.
La región continúa muy sensible al petróleo y a la estabilidad de rutas energéticas. Cualquier avance real en Ormuz aliviaría costos de importación, inflación y presión sobre bancos centrales; cualquier retroceso diplomático podría revertir rápidamente ese alivio.
El petróleo cede terreno después de que negociadores de EE.UU. e Irán exploraran una reapertura escalonada del Estrecho de Hormuz. El Brent cae hacia USD 105 y el WTI se mantiene bajo presión, reduciendo temporalmente el riesgo inflacionario que había impulsado el repunte de tasas. Aun así, el riesgo no desaparece.
El reporte señala que los hutíes lanzaron misiles contra Arabia Saudita, reavivando dudas sobre infraestructura energética y rutas de exportación. El petróleo sigue siendo el hilo conductor del mercado: cada movimiento se transmite a inflación, Fed, bonos y valuaciones.
El oro rebota ligeramente, aunque sigue presionado por tasas reales elevadas. En cripto, el tono mejora, con Bitcoin y Ether avanzando junto con el mayor apetito por riesgo.
La sesión muestra alivio, no resolución. Los bonos se estabilizan, el petróleo retrocede y los semiconductores vuelven a liderar, pero el mercado sigue operando bajo un régimen de tasas altas y sensibilidad extrema al crudo.
Para portafolios, el enfoque sigue siendo construir exposición con disciplina. La economía continúa creciendo y las utilidades mantienen soporte, pero el costo del capital sigue siendo el principal riesgo para valuaciones. En tecnología, favorecemos habilitadores de IA con demanda visible, especialmente semiconductores, memoria e infraestructura, evitando beta indiscriminada.
La conclusión práctica es estructurar la entrada, no perseguir el rally sin protección. La volatilidad de tasas permite mejorar términos en estructuras con cupón y protección, mientras el entorno sigue favoreciendo calidad, generación de caja y exposición escalonada a IA.
@ Marex / Stella Capital