Noticias 26 de octubre
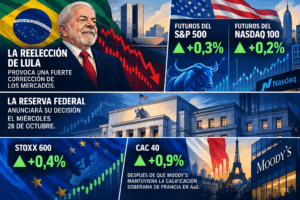
Brasil | La reelección de Lula provoca una fuerte corrección de los mercados
Luiz Inácio Lula da Silva obtuvo un cuarto mandato presidencial tras derrotar a Flávio Bolsonaro en el balotaje del domingo, con 51,79% de los votos válidos frente a 48,21%, según el resultado definitivo del Tribunal Superior Electoral. Bolsonaro rechazó el resultado y solicitó su anulación, añadiendo incertidumbre política a una jornada de elevada volatilidad.La reacción financiera ha sido particularmente intensa. El ETF EWZ llegó a perder más de 26% en las operaciones previas a la apertura estadounidense, mientras los futuros del real retrocedieron alrededor de 10%. Petrobras, bancos y otras compañías brasileñas también registraron caídas de dos dígitos.
Estos movimientos reflejan una liquidación acelerada de posiciones, aunque las cotizaciones fuera del horario regular no necesariamente representan precios de equilibrio.El ajuste responde principalmente a un resultado contrario al posicionamiento previo de los inversionistas. Desde la primera vuelta, las acciones brasileñas habían avanzado cerca de 7% y el real se había fortalecido aproximadamente 5%, anticipando una victoria de Bolsonaro y una agenda económica más favorable a la disciplina fiscal y la desregulación. La magnitud de las ventas refleja tanto la sorpresa electoral como el desmantelamiento de esas apuestas.
Sin embargo, la victoria de Lula no implica automáticamente un deterioro estructural de la economía. Brasil conserva fortalezas importantes en recursos naturales, exportaciones y empresas competitivas. Además, el Congreso surgido de las elecciones presenta una composición más conservadora, lo que podría limitar cambios significativos en la política económica.
La atención se trasladará al nombramiento del equipo económico, las medidas de control del gasto y la trayectoria de la deuda pública. La recuperación de la confianza dependerá de que el próximo gobierno presente una estrategia fiscal creíble, sin comprometer la estabilidad monetaria. La volatilidad podría generar oportunidades selectivas, aunque todavía resulta prematuro anticipar una recuperación sostenida.
Wall Street inicia una semana decisiva con avances moderados. Los futuros del S&P 500 suben 0,3% y los del Nasdaq 100 alrededor de 0,2%, después de que ambos índices acumularan su segunda semana consecutiva de pérdidas. El Treasury a 10 años desciende ligeramente hasta 4,97%, mientras el retroceso del petróleo proporciona cierto alivio al sentimiento del mercado.La Reserva Federal anunciará su decisión el miércoles 28 de octubre.
El mercado asigna aproximadamente 90% de probabilidad a que mantenga las tasas entre 3,75% y 4,00%, aunque continúa anticipando una posible subida en diciembre. La persistencia inflacionaria y los elevados precios de la energía dificultan una postura monetaria más flexible.La temporada de resultados será igualmente determinante. Microsoft y Alphabet reportarán el miércoles, seguidas por Amazon el jueves. La atención estará concentrada en crecimiento de ingresos, márgenes, generación de efectivo y rentabilidad de las inversiones en inteligencia artificial.
El jueves también se conocerán el índice PCE de septiembre y el PIB del tercer trimestre, indicadores relevantes para las próximas decisiones de política monetaria. El deterioro reciente del sentimiento llevó a Ed Yardeni a postergar su objetivo de 8.400 puntos para el S&P 500 desde finales de 2026 hasta mediados de 2027. El ajuste refleja expectativas más prudentes sobre las valoraciones y el ritmo de recuperación del mercado.
El Stoxx 600 avanza 0,4%, mientras el CAC 40 francés destaca con una subida de 0,9%, después de que Moody’s mantuviera la calificación soberana de Francia en Aa3. La decisión proporciona alivio temporal a su deuda, cuyos rendimientos a 10 años habían superado el 5% la semana pasada, aunque persisten importantes desafíos presupuestarios.
España presenta un desempeño más débil, con el IBEX 35 retrocediendo 0,5%, afectado por la caída de Telefónica. Galp también pierde terreno pese a reportar un crecimiento de 68% en sus beneficios ajustados. En contraste, turismo y transporte se benefician del descenso del petróleo. El presupuesto británico, previsto para el miércoles, será otro evento relevante para la evolución de los bonos y la libra, en un contexto de crecimiento moderado y presiones fiscales persistentes.
Los mercados asiáticos presentan un comportamiento mixto, con retrocesos en Japón, China y Corea del Sur, mientras Hong Kong registra ganancias moderadas. El KOSDAQ vuelve a destacar negativamente, con una caída cercana al 2,8%, evidenciando la cautela que persiste hacia las compañías de menor capitalización.
Goldman Sachs redujo su objetivo a doce meses para el KOSPI de 12.000 a 9.000 puntos, después de una corrección superior al 35% desde los máximos de junio. Sin embargo, el nuevo objetivo todavía implica un potencial de recuperación superior al 60% desde los niveles actuales. La firma considera que el mercado podría estar descontando un deterioro de beneficios más severo del que justifican los fundamentos empresariales.
China inicia una importante reunión política del Partido Comunista, mientras los inversionistas siguen atentos a las perspectivas económicas y regulatorias. Esta semana también destacan las decisiones monetarias del Banco de Japón y las expectativas de un próximo aumento de tasas en Australia.
El petróleo retrocede después de alcanzar máximos de seis meses. El Brent cae aproximadamente 2%, hasta USD 114,34 por barril, y el WTI desciende a USD 100,75, tras señales de una posible moderación de las tensiones entre Estados Unidos e Irán. Sin embargo, los elevados precios siguen reflejando una importante prima geopolítica, más que una interrupción generalizada y confirmada del suministro por el estrecho de Ormuz.
La posibilidad de nuevos episodios de tensión mantiene los riesgos energéticos elevados. Un período prolongado de petróleo por encima de USD 100 podría trasladarse a la inflación y limitar el margen de actuación de los bancos centrales.
El oro perforó temporalmente los USD 4.000 por onza, hasta USD 3.987,45, presionado por las tasas reales y el dólar. En criptoactivos, Bitcoin cotiza cerca de USD 80.096 después de caer hasta USD 79.146 durante el fin de semana, en una corrección acompañada por liquidaciones de posiciones apalancadas superiores a USD 800 millones
@Marex/Stella Capital