Noticias 29 de octubre
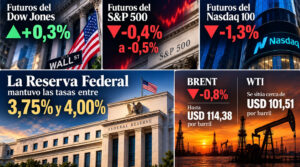
Wall Street inicia la jornada con un comportamiento mixto tras los resultados de Alphabet y Microsoft. Los futuros del Dow Jones avanzan 0,3%, mientras los del S&P 500 retroceden entre 0,4% y 0,5% y los del Nasdaq 100 caen 1,3%. El mercado está diferenciando entre las compañías que convierten sus inversiones en inteligencia artificial en beneficios y aquellas cuyo elevado gasto presiona su generación de efectivo.Alphabet pierde aproximadamente 10% antes de la apertura, tras presentar resultados inferiores a las expectativas, afectados por la desaceleración de la publicidad de búsqueda y un flujo de caja libre negativo de USD 9.070 millones.
En contraste, Microsoft registra ingresos de USD 92.280 millones (+19%), crecimiento de Azure de 48% y beneficios ajustados de USD 4,89 por acción. Su generación de USD 18.600 millones de flujo de caja libre constituye una señal favorable para los inversionistas. ServiceNow y Fortinet también sufren fuertes caídas, mientras Amazon e Intel presentan resultados después del cierre.
La Reserva Federal mantuvo las tasas entre 3,75% y 4,00%, aunque dos funcionarios favorecieron una subida inmediata. El mercado sigue anticipando un posible incremento de 25 puntos básicos en diciembre. El dato de inflación PCE de septiembre mostró una aceleración al 3,6% interanual, con el componente subyacente en 3,1%. A pesar de un crecimiento económico sólido, el consumo real se estancó en septiembre, evidenciando una mayor presión sobre los hogares.
El Stoxx 600 opera con variaciones moderadas, mientras la atención se concentra en la decisión del Banco Central Europeo, que se espera mantenga su tasa en 2,50%. La incertidumbre fiscal francesa y los elevados costos energéticos continúan condicionando las perspectivas regionales. Christine Lagarde anunció su salida de la presidencia del BCE para febrero de 2027, anticipando el proceso de sucesión en un momento delicado para la política monetaria europea.
Shell destaca tras reportar beneficios trimestrales de USD 10.810 millones y ampliar sus recompras de acciones. En contraste, los bancos presentan resultados desiguales. BBVA cae cerca de 5% y Lloyds alrededor de 3%, dos entidades relevantes para la cartera bancaria analizada. BBVA aumentó su beneficio neto aproximadamente 19%, pero las provisiones crediticias crecieron 24% y su ratio de capital CET1 quedó por debajo de las expectativas.
Lloyds duplicó su beneficio antes de impuestos, aunque sus ingresos quedaron ligeramente por debajo del consenso. Estos resultados requieren seguimiento, pero las caídas bursátiles no implican por sí solas un deterioro estructural de sus fundamentos.
Los mercados asiáticos retroceden después de la fuerte recuperación de la jornada anterior. El KOSPI cae 1,2%, presionado por Samsung Electronics, que pierde aproximadamente 4% pese a reportar beneficios récord. La compañía registró una utilidad neta de 75,1 billones de wones, inferior a las expectativas, y pospuso hasta enero nuevas definiciones sobre remuneración al accionista. El contraste con los resultados de SK Hynix demuestra que las expectativas y las valoraciones siguen siendo determinantes para el desempeño bursátil.
China también registra pérdidas, con el Shanghai Composite retrocediendo 0,8%, el CSI 300 cayendo 1% y el Hang Seng perdiendo 0,5%. Japón presenta un comportamiento diferente: el Nikkei avanza 1,1%, mientras los inversionistas esperan la decisión del Banco de Japón y el importante rebalanceo del TOPIX, que podría movilizar aproximadamente USD 60.000 millones en flujos pasivos.
El petróleo retrocede ante nuevas expectativas de una salida diplomática al conflicto con Irán. El Brent cae 0,8%, hasta USD 114,38 por barril, y el WTI se sitúa cerca de USD 101,51. Sin embargo, los riesgos de nuevos ataques y posibles interrupciones del suministro mantienen elevada la prima geopolítica. El oro se mantiene como referencia defensiva, aunque condicionado por las tasas reales y el dólar. En criptoactivos persiste la volatilidad, con Bitcoin recientemente alrededor de USD 80.800 y Ether cerca de USD 2.350.
@Investing/Marex