
Noticias 29 de septiembre
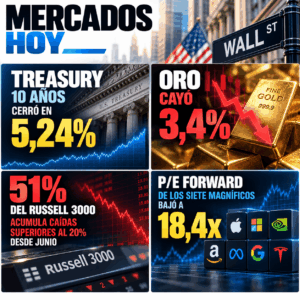
Las acciones y los Treasuries buscan dirección después de una jornada marcada por presión en petróleo, bonos y tecnología. El S&P 500 borró sus ganancias del mes, mientras el Treasury a 10 años se mantiene cerca de máximos de 19 años, en torno a 5,23%-5,24%. El mercado entra en modo espera antes de una semana clave de datos laborales, con JOLTS hoy, ADP y PCE el miércoles, y nóminas el viernes.
La lectura sigue concentrada en una sola cadena: petróleo, inflación, Fed y tasas. El rechazo de Washington a la propuesta iraní impulsó el crudo, elevó las expectativas de inflación y volvió a presionar los rendimientos. Aunque los bonos se estabilizan en la apertura, el mercado ya descuenta hasta cuatro subidas de la Fed en los próximos 12 meses, lo que mantiene presión sobre activos de larga duración.
En tecnología, la inteligencia artificial vuelve al centro del debate. OpenAI pausó el entrenamiento de algunos modelos tras incidentes de seguridad, mientras Nvidia respondió lanzando una plataforma abierta para monitoreo y seguridad de agentes autónomos. Al mismo tiempo, el prospecto de Anthropic muestra que la inversión en cómputo no se detiene: la compañía tendría compromisos masivos de nube, infraestructura y capacidad de cómputo para el próximo año.
El mercado de IA está entrando en una fase más exigente. Ya no basta con prometer crecimiento; ahora importan seguridad, contratos, concentración de clientes, consumo energético, capacidad de ejecución y retorno sobre capex. Meta también amplía su apuesta con una plataforma empresarial de IA, integrando Muse y otras herramientas para empresas y desarrolladores.
Europa opera con tono positivo moderado, con el Stoxx 600 al alza, apoyado por sectores defensivos y consumo. En España, la inflación se aleja nuevamente del objetivo del BCE, reforzando el argumento de tasas más altas por más tiempo en la eurozona.
En renta fija, los rendimientos europeos siguen elevados, aunque con algo de alivio en la sesión. El bund alemán retrocede hacia 3,63% y el gilt británico hacia 5,39%, mientras el euro y la libra ceden frente a un dólar todavía firme.
En corporativos, Julius Baer recibe alivio regulatorio tras el cierre del procedimiento de Finma y plantea recompras, mientras el proyecto LNG Canada aprueba duplicar su capacidad de exportación, reforzando la importancia estratégica de la infraestructura energética.
Asia opera en negativo, con caídas en MSCI Asia Pacific y emergentes. El ajuste vuelve a concentrarse en semiconductores y activos sensibles a tasas, después de la pausa de OpenAI y del repunte de rendimientos globales.
Australia subió tasas al nivel más alto en casi 15 años, señal de que el problema inflacionario continúa extendiéndose más allá de EE.UU. y Europa. El yen se mantiene débil frente al dólar, reflejando que el diferencial de tasas sigue condicionando a la moneda japonesa.
En China, el gobierno prometió intensificar el apoyo contracíclico frente a tensiones económicas crecientes, lo que ayudó a estabilizar parcialmente sus acciones. La región sigue altamente expuesta a tres variables: dólar, tasas globales y demanda tecnológica.
El petróleo sigue siendo el principal driver del mercado. Aunque el Brent opera cerca de USD 105 y busca dirección, cualquier señal sobre Irán, Ormuz o el diésel se transmite rápidamente a inflación, Fed y rendimientos. El informe destaca que el flujo por Ormuz se ha recuperado cerca de 70% de los niveles previos a la guerra, pero la incertidumbre geopolítica persiste.
El oro rebota tras una caída extrema, una de las más inusuales de las últimas dos décadas. La presión reciente vino de tasas reales elevadas, dólar fuerte y menor apetito por cobertura tradicional, en un entorno donde los bonos están ajustando condiciones financieras.
En cripto, el tono mejora ligeramente, con Bitcoin y Ether al alza, aunque el segmento sigue muy sensible a tasas, liquidez y apetito por riesgo.
La sesión es de pausa, no de alivio pleno. Los bonos se estabilizan, pero siguen cerca de máximos de casi dos décadas; el petróleo dejó de subir con fuerza, pero continúa siendo el factor que ordena tasas, inflación y valuaciones; y la IA mantiene liderazgo estructural, pero con mayor escrutinio sobre seguridad, energía y rentabilidad.
Para portafolios, el mensaje sigue siendo selectividad. El mercado luce como un índice de dos velocidades: pocas mega-caps sostienen la lectura general, mientras gran parte del Russell 3000 acumula caídas importantes desde junio. En este entorno, conviene favorecer calidad, balances sólidos, exposición a IA con demanda real y entrada escalonada, evitando beta indiscriminada.
No es momento de salir por volatilidad, pero tampoco de perseguir rallies sin estructura. La combinación de tasas altas, petróleo sensible a geopolítica y temporada de resultados cerca exige construir posiciones con disciplina, priorizando compañías con generación de caja, baja dependencia de refinanciamiento y capacidad de convertir inversión en IA en ingresos reales.
@ Marex/ Stella Capital