
Noticias 30 de septiembre
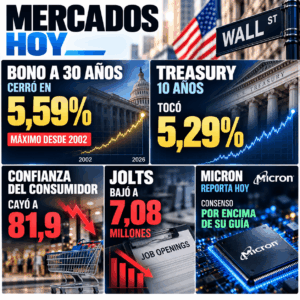
Las acciones hacen una pausa de cara a dos catalizadores importantes: el dato de PCE, clave para la Fed, y los resultados de Micron después del cierre, clave para medir la fuerza del ciclo de IA. Los futuros del S&P 500 operan prácticamente sin cambios, mientras el Treasury a 10 años se mantiene cerca de 5,24% y el bono a 30 años continúa cerca de máximos no vistos desde 2002.
La lectura más importante del mercado ya no es solo inflación, sino prima por plazo. Ayer el bono a 30 años subió incluso con petróleo más bajo, confianza del consumidor débil y vacantes laborales a la baja. Eso sugiere que el mercado está exigiendo mayor compensación por financiar deuda de largo plazo, en un entorno de déficit estructural, emisión elevada y mayor competencia por capital.
El PCE de agosto será el árbitro de corto plazo. Si el dato sale por encima del consenso, puede reactivarse la probabilidad de una subida de tasas en octubre y presionar nuevamente la parte larga de la curva. Si sale más débil, el fuerte posicionamiento corto en bonos podría generar un rally rápido en duración. Además, las revisiones anuales de la BEA pueden cambiar la lectura sobre qué tan persistente ha sido realmente la inflación.
En tecnología, Micron reporta después del cierre con expectativas muy exigentes. El consenso está por encima de la propia guía de la compañía, por lo que el riesgo no está solo en el número, sino en lo que ya está descontado. La demanda de memoria e infraestructura de IA sigue siendo estructural, pero el mercado empieza a exigir más visibilidad sobre precios, márgenes, contratos y capacidad de sostener crecimiento.
Europa opera con tono más débil hacia el cierre mensual, con el Stoxx 600 encaminándose a su primera baja mensual desde marzo. La inflación por encima de lo esperado en Francia e Italia suma presión sobre el BCE y refuerza la idea de tasas elevadas por más tiempo en la eurozona. En renta fija, el bund alemán y el gilt británico retroceden levemente en rendimiento, aunque permanecen en niveles exigentes. El spread del bono francés frente al bund se amplía, reflejando mayor sensibilidad fiscal y política dentro de la región.-
En corporativos, el financiamiento para la adquisición de Warner Bros. Discovery por Paramount Skydance continúa generando demanda, mientras el mercado europeo mantiene foco en inflación, deuda soberana y sensibilidad a tasas.
Asia muestra mejor tono relativo, con avances en el MSCI Asia Pacific y emergentes. El yen se mantiene cerca de 157 por dólar, todavía condicionado por el amplio diferencial de tasas frente a Estados Unidos. El Banco Central de Australia subió su tasa a 4,60%, sumándose al giro restrictivo global. La señal es clara: el problema inflacionario no está limitado a Estados Unidos, y varios bancos centrales siguen respondiendo con política más dura.
En tecnología, Apple proyectaría vender cerca de 6 millones de unidades del iPhone Duo este año, una primera señal sobre la recepción de su dispositivo plegable. La región sigue expuesta al ciclo de hardware, semiconductores y demanda global de tecnología.
El petróleo sube levemente, con el Brent cerca de USD 103, aunque se mantiene por debajo de los niveles más altos del mes. La prima de guerra se ha reducido, pero no ha desaparecido. El mercado sigue atento a las conversaciones sobre Hormuz y al grado de normalización de los flujos desde Medio Oriente. La señal importante es que el petróleo ya no explica todo el movimiento de la curva. Incluso con crudo más bajo, los rendimientos largos siguen elevados, lo que confirma que la preocupación fiscal y la prima por plazo ganaron protagonismo.
El oro se estabiliza cerca de USD 4.187, pero sigue limitado por tasas reales altas y dólar fuerte. En cripto, Bitcoin y Ether operan prácticamente sin cambios, con un mercado más enfocado en inflación, tasas y liquidez que en catalizadores propios del sector.
La sesión es de espera, pero no de calma real. El mercado enfrenta tres pruebas: PCE para tasas, Micron para IA y cierre de trimestre para flujos institucionales. La clave será distinguir si el problema de la curva viene de inflación, de crecimiento o de prima fiscal por plazo.
Para portafolios, el enfoque debe seguir siendo disciplinado. En renta fija, el tramo corto en dólares ofrece rendimiento sin asumir el riesgo de duración larga. En acciones, la IA sigue siendo la tesis estructural, pero conviene favorecer compañías con demanda comprobada, balances fuertes y capacidad de convertir capex en ingresos reales.
En estructuras, tasas altas con volatilidad implícita relativamente baja permiten capturar cupón de mejor calidad, menos dependiente del movimiento del subyacente. El criterio sigue siendo claro: capturar cupón sin bajar barrera, evitar beta indiscriminada y construir exposición de forma escalonada.
@ Marex/ Stella Capital