Noticias 31 de agosto
La semana abre con un doble shock: petróleo y Fed
El mercado inicia la semana con un tono defensivo. La calma relativa en Medio Oriente se rompió durante el fin de semana después de un nuevo ataque estadounidense contra infraestructura iraní en el Estrecho de Ormuz, lo que reactivó de inmediato la prima geopolítica en petróleo. El Brent vuelve a la zona de USD 90-91 y el WTI se mueve cerca de USD 85-86, mientras los futuros estadounidenses retroceden y el mercado vuelve a reducir exposición a activos de mayor duración.
El problema no es solo el salto del crudo. La reacción llega justo después de un discurso de Kevin Warsh en Jackson Hole que el mercado interpretó como claramente más restrictivo. Aunque Warsh evitó dar una guía explícita sobre septiembre, dejó claro que las lecturas recientes de inflación no son suficientes para confirmar una mejora sostenible. Eso elevó la probabilidad implícita de una subida de tasas en septiembre hacia la zona de 57%-60%, desde niveles cercanos a 35%-36% antes del discurso.
La combinación es incómoda: petróleo más alto, dólar firme, rendimientos al alza y presión sobre semiconductores. En otras palabras, el mercado enfrenta simultáneamente un shock geopolítico y un shock monetario. Mientras esa mezcla siga vigente, los múltiplos de crecimiento tendrán menos margen para expandirse, incluso si la tesis estructural de inteligencia artificial permanece intacta.
El mercado vuelve a mirar a la IA, pero ahora desde eficiencia y financiamiento
La narrativa de inteligencia artificial sigue siendo el eje de largo plazo, pero el mercado está cambiando la pregunta. Ya no basta con saber quién tiene más demanda; ahora importa quién puede convertir esa demanda en eficiencia, menor consumo de energía, monetización real y financiamiento sostenible.
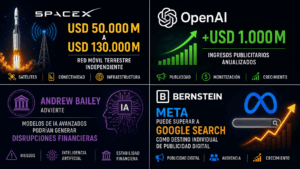
OpenAI ofrece una señal relevante: su negocio publicitario superó USD 1.000 millones de ingresos anualizados apenas meses después de su lanzamiento, abriendo una nueva línea de monetización más allá de suscripciones, API y clientes empresariales. La lectura es importante porque muestra que la IA empieza a generar modelos de ingresos propios a escala, no solo costos de infraestructura.
Meta también aparece en ese mismo debate. Bernstein estima que Meta podría superar a Google Search como el mayor destino individual de dólares publicitarios este año, impulsada por mejoras de IA en targeting, automatización y predicción de engagement. Esto sugiere que la IA no solo está generando demanda de chips; también está alterando la distribución de ingresos en publicidad digital.
El frente de chips entra en una nueva fase. La discusión ya no es únicamente sobre más GPUs, sino sobre más tokens con menor consumo energético. Ese cambio favorece arquitecturas más eficientes, memoria avanzada, redes, software de optimización y modelos de inferencia más baratos. En paralelo, la noticia de que CXMT habría comenzado producción limitada de HBM3E en China refuerza el riesgo estratégico para los líderes actuales de memoria: todavía no es una amenaza de volumen inmediato, pero sí confirma que China busca reducir la dependencia de un componente crítico de la cadena de IA.
SpaceX muestra el otro lado del ciclo: la infraestructura exige capital masivo
La posible expansión móvil de SpaceX resume perfectamente el problema de esta etapa del mercado: las grandes oportunidades tecnológicas necesitan cantidades enormes de capital antes de generar retornos plenamente visibles. Bernstein estima que construir una red móvil terrestre independiente podría costar entre USD 50.000 millones y USD 130.000 millones, incluyendo espectro, con escenarios que van desde una red básica hasta una infraestructura capaz de competir con operadores tradicionales.
El mercado no castiga la ambición tecnológica por sí sola; castiga la falta de claridad sobre retorno, tiempo y estructura de financiamiento. Esta es la misma conversación que atraviesa a los data centers de IA, a los neoclouds, a Nvidia, a Broadcom y a los proveedores de memoria. La oportunidad es enorme, pero el costo de construirla también lo es.
En ese contexto, la advertencia de Andrew Bailey del Banco de Inglaterra agrega una capa adicional. La IA no solo puede transformar negocios; también puede amplificar riesgos financieros, especialmente por ciberseguridad, dependencia de pocos proveedores tecnológicos y velocidad de reacción de los modelos. El mercado empieza a entender que la IA será tanto un motor de productividad como una fuente potencial de inestabilidad sistémica.
Macro: señales de enfriamiento en manufactura antes del empleo
El Chicago PMI cayó a 47,1, muy por debajo del 57,8 esperado y del 57,6 previo, entrando nuevamente en zona de contracción. El dato no define por sí solo el rumbo de la economía, pero sí refuerza la idea de que la actividad manufacturera sigue vulnerable a tasas altas, energía cara y menor visibilidad de demanda.
La semana estará dominada por empleo. JOLTS, ADP y nóminas no agrícolas serán claves para confirmar si el mercado laboral sigue resistiendo o empieza a mostrar grietas más claras. Un dato débil podría aliviar los rendimientos y reducir apuestas de subida en septiembre; uno sólido, en cambio, validaría el tono hawkish de Warsh y mantendría presión sobre la curva.
La Fed queda atrapada en una posición difícil. Si ignora el repunte del petróleo, arriesga la credibilidad inflacionaria. Si endurece en medio de señales de desaceleración manufacturera, aumenta el riesgo de afectar el crecimiento. Por eso, el mercado no está reaccionando solo a datos aislados; está intentando medir cuál será la función de reacción de la Fed ante inflación persistente y crecimiento más irregular.
Geopolítica y política comercial: Ormuz, Canadá y el ruido institucional
El nuevo episodio en Ormuz vuelve a colocar al petróleo como el principal canal de transmisión geopolítica hacia la inflación y las tasas. La primera acción militar estadounidense directa contra objetivos iraníes desde julio rompe la expectativa de una desescalada rápida. Irán prometió represalias y el tránsito comercial por el estrecho continúa reducido, lo que mantiene viva la prima de riesgo.
Al mismo tiempo, la fricción con Canadá sigue acumulando ruido político. La disputa por el cambio de nombre de Lake Ontario a “Lake America” tiene poco impacto financiero directo, pero refleja el tono más amplio de tensión comercial entre Washington y Ottawa. En un entorno donde ya existen amenazas arancelarias y presión sobre cadenas industriales, incluso los símbolos políticos pueden terminar alimentando incertidumbre empresarial.
Publicidad digital, fintech y consumo de datos: el valor se mueve hacia plataformas con distribución
La monetización publicitaria de OpenAI y la posible ventaja de Meta frente a Google Search muestran una misma tendencia: la IA está moviendo el valor hacia plataformas con distribución, datos propios y capacidad de insertar anuncios o recomendaciones dentro del flujo natural del usuario.
Esto no significa que Google pierda relevancia, pero sí que la publicidad digital entra en una etapa más competitiva. La ventaja ya no depende solo de la búsqueda explícita; depende de la predicción, la personalización, la automatización y la capacidad de convertir la atención en intención comercial. En ese terreno, Meta y OpenAI ganan nuevas herramientas.
Rezolve AI entra en esa misma conversación desde otro ángulo. La compañía enfrenta una prueba de resultados después de un fuerte crecimiento de ingresos, y el mercado buscará distinguir si el avance responde a demanda recurrente y monetización sostenible o a expectativas todavía demasiado agresivas. En esta etapa del ciclo, los inversionistas ya no premian el crecimiento sin calidad de ingresos.
Cierre
La sesión de hoy confirma que el mercado dejó de ser una historia simple de “IA positiva”. La inteligencia artificial sigue siendo estructural, pero ahora convive con tres restricciones: financiamiento, energía y estabilidad financiera. SpaceX, OpenAI, Meta, Nvidia, CXMT y Rezolve muestran distintas caras del mismo ciclo: infraestructura masiva, nuevas vías de monetización, competencia geopolítica y exigencia creciente de retorno.
Para portafolios, el enfoque debe ser más selectivo. La exposición a IA sigue teniendo sentido, pero no como beta indiscriminada. Favorecen compañías con flujo de caja visible, ventajas tecnológicas defendibles, capacidad de monetización y balances capaces de soportar inversión elevada. En paralelo, petróleo, Treasuries y dólar siguen siendo los verdaderos árbitros del apetito por el riesgo.
La clave de esta semana será el empleo. Si el dato laboral se debilita, el mercado podría recuperar parte del terreno perdido al reducir apuestas de subida de tasas. Si el empleo resiste y el petróleo permanece elevado, la Fed tendrá más razones para mantener un tono restrictivo, y la presión sobre tecnología, semiconductores y activos de larga duración podría continuar.
@ Ivesting/ Stella Capital