Noticias 4 de septiembre
Estimados, buenos días,
Estados Unidos
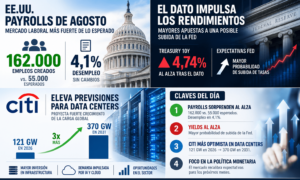
- El dato laboral cambia el tono de la jornada. Las nóminas no agrícolas de agosto aumentaron en 162.000 empleos, muy por encima de los 55.000 esperados, mientras la tasa de desempleo se mantuvo en 4,1%. La lectura confirma una economía más resistente de lo previsto, pero también reduce el margen para que la Fed adopte una postura más flexible.
- La reacción fue inmediata en tasas: el Treasury a 10 años repuntó con fuerza tras el dato, reactivando las apuestas de una posible subida de tasas en septiembre. El mercado pasa de discutir si la Fed puede mantenerse en pausa a preguntarse si el empleo todavía sólido obliga a Kevin Warsh a sostener un tono más restrictivo.
- En renta variable, el impacto es mixto. Un empleo fuerte respalda crecimiento y consumo, pero también eleva tasas reales y presiona activos sensibles a duración. Por eso, las mineras de oro, acciones vinculadas a Bitcoin y otros activos sin rendimiento fueron castigadas tras el reporte.
- En inteligencia artificial, Citi elevó sus previsiones globales de crecimiento para data centers, impulsadas por mayor inversión de hyperscalers, demanda de cargas de trabajo de IA y adopción empresarial. La firma proyecta que la carga global de data centers crecerá de 121 GW en 2026 a 370 GW en 2031, reforzando que el ciclo de infraestructura de IA sigue vigente, aunque con mayor selectividad.
Europa
- Europa opera con tono más prudente después del dato laboral estadounidense. El FTSE 100 retrocede alrededor de 0,3%, mientras el mercado ajusta expectativas ante una Fed potencialmente más restrictiva. El DAX logra sostenerse mejor, pero el CAC 40 también opera en negativo.
- En bonos, el mensaje también es menos favorable. Los rendimientos europeos venían subiendo por una retórica más restrictiva desde Sintra, y el dato de empleo en EE. UU. refuerza la idea de que los bancos centrales no tienen urgencia por relajar condiciones. Para Europa, esto mantiene presión sobre sectores sensibles a tasas y sobre valoraciones de larga duración.
- ASML vuelve a ser relevante dentro del mapa global de semiconductores. La compañía planea ampliar su fuerza laboral en Japón de aproximadamente 500 a 700 empleados hacia 2030, buscando apoyar la producción avanzada de chips en la región. La noticia confirma que la cadena de suministro de semiconductores sigue regionalizándose alrededor de IA, manufactura avanzada y seguridad tecnológica.
Asia y divisas
- En Asia, el dólar mantiene soporte tras el fuerte dato de empleo en EE. UU., mientras las divisas regionales muestran un tono más contenido. La lectura principal es que un mercado laboral estadounidense más sólido sostiene la tesis de tasas altas durante más tiempo, lo que limita el margen de recuperación para monedas asiáticas.
- Japón sigue siendo un foco importante por el yen. La divisa había mostrado fortaleza reciente, pero el repunte de rendimientos estadounidenses vuelve a poner presión sobre el diferencial de tasas. Esto mantiene al mercado atento a posibles señales de intervención o comunicación más firme desde las autoridades japonesas.
Materias primas y cripto
- El oro venía sosteniéndose cerca de USD 4.500 por onza, apoyado por expectativas de que la Fed pudiera mantenerse en pausa. Sin embargo, el dato laboral más fuerte cambió esa lectura: al aumentar la probabilidad de tasas más altas, sube el costo de oportunidad de mantener activos sin rendimiento, presionando al oro y a las mineras.
- El mismo movimiento afectó a activos vinculados a cripto. Acciones relacionadas con Bitcoin y minería digital retrocedieron tras el dato, reflejando que el mercado vuelve a descontar un entorno menos favorable para activos de alta beta si las tasas reales continúan elevadas.
Conclusión
- La jornada deja una señal clara: la economía estadounidense sigue más fuerte de lo esperado, pero eso no necesariamente es positivo para todos los activos. Un empleo sólido reduce riesgos de desaceleración, pero complica la narrativa de una Fed más paciente.
- Para portafolios, el mensaje es mantener selectividad. La infraestructura de IA sigue siendo una de las tesis estructurales más sólidas, especialmente en data centers, utilities, semiconductores y capacidad energética. Sin embargo, el repunte de tasas exige disciplina en valuaciones y favorece compañías con crecimiento visible, generación de caja y menor dependencia de múltiplos agresivos. En activos sin rendimiento, como oro y cripto, la sensibilidad a tasas vuelve a ser el principal riesgo táctico.
@ Investing