
Noticias 5 de octubre
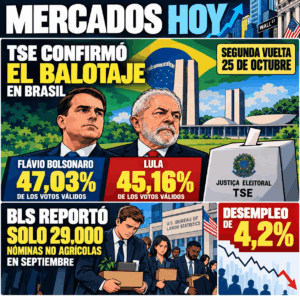
Las acciones buscan dirección al inicio de la semana, con los futuros del S&P 500 y del Nasdaq 100 ligeramente negativos, mientras los Treasuries siguen en niveles exigentes. El Treasury a 10 años se mantiene cerca de 5,29%, reflejando que el mercado todavía opera bajo un régimen de tasas largas altas, aunque con menor presión inmediata de la Fed tras el dato laboral más débil del viernes.
El informe de empleo de septiembre cambió el tono de corto plazo: la economía agregó apenas 29.000 nóminas no agrícolas, con desempleo en 4,2% y revisiones negativas para meses previos. Esto redujo la probabilidad de una subida de la Fed en octubre, pero no elimina el problema de fondo: la parte larga de la curva sigue dominada por prima por plazo, déficit fiscal y apetito reducido por duración larga.
Las minutas de la Fed de septiembre serán el principal evento macro de la semana. El mercado buscará entender si la subida reciente fue el inicio de un ciclo más amplio o una medida preventiva para reforzar credibilidad. Con empleo más débil e inflación reciente menos agresiva en titulares, el escenario base se desplaza hacia una Fed más paciente, aunque no necesariamente más dovish.
En corporativos, Schneider Electric acordó comprar PTC por aproximadamente USD 22.600 millones, reforzando la convergencia entre software industrial, automatización e inteligencia artificial. La operación confirma que la IA no solo está impulsando chips y centros de datos, sino también software aplicado a manufactura, diseño, operaciones e infraestructura física.
Europa vuelve a ser el principal foco de riesgo. El euro cae a mínimos de 17 meses frente al dólar, presionado por el bloqueo político en Francia, el deterioro fiscal y la ampliación del spread entre bonos franceses y alemanes. La preocupación ahora es si el estrés puede extenderse hacia otros países periféricos o semiperiféricos, especialmente España.
Francia concentra la atención. El mercado empieza a exigir mayor prima por financiar deuda soberana en un contexto de déficit elevado, fragmentación política y baja credibilidad fiscal. Por ahora, el movimiento no luce como una crisis sistémica de la eurozona, pero sí como una advertencia: cuando el riesgo soberano sube, el impacto se transmite a bancos, moneda y apetito por activos europeos.
El Stoxx 600 logra mantenerse ligeramente positivo, pero el CAC 40 queda rezagado. El bund alemán recupera atractivo como refugio relativo, mientras el gilt británico sigue presionado. La lectura para Europa es defensiva: el problema ya no es solo inflación, sino confianza fiscal y gobernabilidad.
Asia muestra una lectura mixta, con fuerte recuperación en Japón y menor participación regional por feriados en China continental y Corea del Sur. El Nikkei rebota con fuerza, apoyado por tecnológicas y por el menor temor a una subida inmediata de la Fed después del dato laboral estadounidense. Japón sigue beneficiándose de la combinación de tecnología, yen débil y expectativas de menor presión externa desde la Fed. Sin embargo, el nivel del yen cerca de 158 por dólar mantiene viva la discusión sobre intervención y sobre la normalización del Banco de Japón. En semiconductores, Foxconn reportó ingresos trimestrales mejores a lo esperado, impulsados por servidores de IA, lo que refuerza la tesis de que el gasto en infraestructura global de inteligencia artificial sigue elevado. UMC también vuelve al radar por su emisión de bonos convertibles, confirmando que la cadena asiática de chips continúa financiando expansión en un entorno de demanda estructural.
El petróleo se mantiene volátil alrededor de USD 100-102 por barril. Arabia Saudita redujo precios para Asia, lo que sugiere intención de proteger participación de mercado, mientras las tensiones en Medio Oriente y Yemen siguen sosteniendo una prima geopolítica. El mercado ya no mira solo el crudo, sino también refinados, inventarios y rutas de transporte
El oro sube levemente y se mantiene como cobertura estructural, aunque su avance sigue limitado por tasas reales altas y dólar fuerte. La tesis de oro mejora si el mercado empieza a creer que las tasas largas tocaron techo; por ahora, esa confirmación todavía no está clara.
En cripto, el tono es moderadamente positivo, con Bitcoin y Ether avanzando. El segmento sigue funcionando como beta de liquidez: mejora cuando cae la probabilidad de una Fed más agresiva, pero continúa vulnerable a repuntes de tasas largas.
Brasil entra al centro del radar regional tras la primera vuelta presidencial. Flávio Bolsonaro terminó primero con cerca de 47,03% de los votos válidos, frente a 45,16% de Lula, y la definición pasa al balotaje del 25 de octubre. Para el mercado, la reacción inicial puede ser positiva en real, bolsa doméstica y sectores sensibles a política fiscal, pero el resultado no elimina la incertidumbre. El punto clave no es asumir un ganador, sino observar la transferencia de votos, la construcción de alianzas y la credibilidad del mensaje fiscal durante las próximas tres semanas. El Ibovespa ya venía descontando un escenario más favorable al cambio político; por eso, desde aquí, el riesgo es que parte del optimismo ya esté incorporado en precios.
En compañías, Nubank vuelve al radar por la discusión alrededor de Monzo, aunque la propia compañía indicó que no está persiguiendo una transacción. Esto reduce el riesgo de lectura especulativa sobre una adquisición inmediata, pero mantiene el tema de expansión internacional de bancos digitales como una línea relevante para inversionistas.Inteligencia artificial y valuaciones.
La tesis de IA sigue siendo el principal soporte estructural del mercado. Nvidia se mantiene cerca de máximos y, pese a su enorme capitalización bursátil, su múltiplo forward ha comprimido por el crecimiento acelerado de utilidades. Esto no elimina el riesgo de burbuja, pero sí hace más difícil sostener que todo el movimiento responde únicamente a entusiasmo especulativo.
El prospecto de Anthropic aporta una primera mirada más concreta a la economía de los laboratorios de IA: crecimiento de ingresos muy fuerte, pérdidas operativas elevadas y compromisos masivos de cómputo e infraestructura. La conclusión es clara: la demanda existe, pero el modelo requiere una enorme cantidad de capital, energía y capacidad de cómputo antes de demostrar rentabilidad sostenible. El comentario de Masayoshi Son sobre riesgos de seguridad en IA también marca un punto importante. Incluso los mayores creyentes del ciclo empiezan a reconocer que la aceleración tecnológica exige más gobernanza, coordinación y control. Para el mercado, eso no frena la tesis, pero sí puede aumentar el escrutinio regulatorio.
El mercado entra a la semana con tres ejes: Europa como riesgo fiscal y político, Brasil como catalizador regional, e inteligencia artificial como motor estructural de crecimiento. Estados Unidos luce más estable tras el dato laboral débil, pero la curva larga sigue siendo el ancla del mercado.
Para portafolios, mantenemos un enfoque selectivo. La IA sigue siendo una tesis fuerte, especialmente en semiconductores, memoria, infraestructura y software industrial; pero conviene priorizar compañías con flujo real, contratos visibles y capacidad de financiar crecimiento sin depender excesivamente de deuda.
En renta fija, el tramo corto en dólares sigue siendo más atractivo que asumir duración larga sin compensación suficiente. En renta variable, preferimos calidad y exposición escalonada. En Brasil, el resultado abre espacio para rally táctico, pero el balotaje mantiene alta la incertidumbre. El mensaje general: hay momentum, pero no margen para complacencia.
Marex/ Stella Capital