
Noticias 6 de octubre
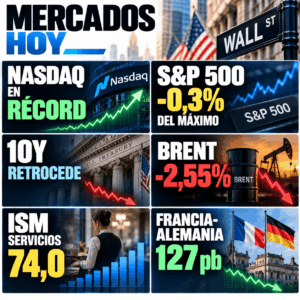
Las acciones globales buscan extender el avance, con el S&P 500 a un paso de nuevos máximos y el Nasdaq ya en récord, apoyados por tecnología, semiconductores y grandes compañías ligadas a inteligencia artificial. Los futuros del S&P 500 y del Nasdaq 100 operan al alza, mientras el Treasury a 10 años retrocede hacia 5,26%-5,27% después de haber tocado máximos de varias décadas.
El alivio viene de tres frentes: petróleo más bajo, dólar más débil y cierta estabilización en la parte larga de la curva. Aun así, el dato de ISM servicios recordó que la presión de costos no desapareció: la actividad sigue en expansión, pero los precios pagados alcanzaron su nivel más alto desde 2022. Octubre sigue fuera del precio para la Fed, pero diciembre continúa abierto.
La tesis de mercado sigue concentrada en ganancias, no solo en múltiplos. Las revisiones de utilidades permanecen firmes y el ciclo de inversión en IA continúa respaldando a los sectores de “picos y palas”: semiconductores, memoria, centros de datos, energía e infraestructura. La amplitud mejora parcialmente, pero el liderazgo todavía está muy concentrado en tecnología.
En corporativos, Schneider Electric acordó comprar PTC por USD 22.600 millones, una operación que confirma la convergencia entre software industrial, automatización e IA. Al mismo tiempo, los nuevos financiamientos alrededor de OpenAI, Anthropic y otros laboratorios refuerzan la escala del ciclo, aunque también mantienen vivo el debate sobre cuánto capital, energía y deuda requiere sostenerla.
Europa rebota, con el Stoxx 600 encaminado a su primera racha de tres días de ganancias en un mes, mientras los bonos de la región recuperan terreno. Francia vuelve a ser el foco: el spread OAT-Bund se comprimió con fuerza después de que Marine Le Pen propusiera reducir el déficit hacia 3% del PIB para 2030.
El alivio es real, pero todavía frágil. Los inversionistas pueden recibir positivamente una señal de disciplina fiscal, pero el ajuste necesario es profundo y difícil de ejecutar en un contexto político fragmentado. Por eso, los bonos franceses siguen vulnerables a nuevas ventas si el mercado percibe que las metas fiscales no son creíbles.
En España, la convocatoria a elecciones anticipadas agrega otra fuente de incertidumbre política en la eurozona. Por ahora, el estrés europeo no luce sistémico, pero sí obliga a mayor selectividad en renta fija y bancos. Cuando la prima soberana sube por riesgo fiscal, el primer impacto suele sentirse en carteras de bonos, moneda y percepción de riesgo país.
Asia opera con tono mixto, condicionada por feriados en China continental y por la sensibilidad del mercado a tecnología, dólar y tasas globales. Japón continúa mostrando resiliencia, mientras el yen sigue cerca de niveles sensibles frente al dólar.
En India, Jio Platforms buscaría una valuación cercana a USD 114.000 millones en su IPO, que aun por debajo de expectativas iniciales podría convertirse en una de las mayores salidas a bolsa de la historia del país. Esto confirma que el mercado sigue dispuesto a financiar plataformas digitales de gran escala, aunque con mayor disciplina de valuación.
En semiconductores, Lisa Su, de AMD, señaló que la demanda de chips seguirá siendo muy alta durante los próximos años. La lectura es consistente con el resto del mercado: la infraestructura de IA continúa expandiéndose, y la restricción no parece venir de demanda, sino de capacidad, energía, financiamiento y ejecución.
El petróleo vuelve a caer, con el Brent hacia USD 98 y el WTI cerca de USD 87. La normalización parcial de flujos desde Medio Oriente, mayores descuentos de Arabia Saudita para Asia y la discusión sobre reservas alivian la presión sobre inflación, bonos y múltiplos. Sin embargo, el riesgo energético no desaparece. Hormuz y el Mar Rojo siguen siendo frentes sensibles, y el verdadero cuello de botella continúa en productos refinados, especialmente diésel. Más crudo disponible ayuda, pero no necesariamente resuelve de inmediato el problema de combustibles, transporte y costos finales.
El oro rebota después de seis semanas de caída, apoyado por un dólar más débil. La tesis estructural se mantiene, pero el corto plazo todavía depende de tasas reales y de si el mercado empieza a creer que la parte larga de la curva tocó techo. En cripto, Bitcoin y Ether avanzan moderadamente, acompañando el mejor apetito por riesgo.
Brasil tuvo una fuerte reacción positiva tras la primera vuelta electoral. El Ibovespa subió con fuerza a récord, el real se apreció y la curva DI larga cayó de manera significativa, reflejando una mejora abrupta en la percepción de riesgo fiscal y de tasas domésticas. El movimiento fue especialmente fuerte en bancos, consumo, retail y compañías sensibles a tasas, mientras exportadoras sufrieron por la apreciación del real. La señal más importante vino de la curva: cuando las tasas largas caen más de 100 pb en un día, el mercado está revaluando el escenario fiscal y político, no solo comprando acciones. De aquí al balotaje, el riesgo será la volatilidad. Buena parte del escenario favorable ya quedó incorporado en precios, por lo que el upside adicional dependerá de que no aparezcan sorpresas políticas, errores de campaña o señales fiscales contradictorias.
El mercado mantiene momentum. Wall Street está cerca de máximos, el Nasdaq ya marcó récord, el petróleo da alivio y la IA sigue siendo el principal motor de utilidades esperadas. La diferencia frente a otros rallies es que el argumento ya no depende solo de expansión de múltiplos: también está apoyado en ganancias, inversión corporativa y demanda real por infraestructura tecnológica.
Aun así, los riesgos no desaparecen. La parte larga de la curva sigue siendo el principal ancla; Europa mantiene un frente fiscal abierto; el crédito empieza a cobrar más el costo de refinanciamiento; y el consumidor muestra señales de debilidad. La frase del día sigue siendo: Wall Street en récord, Main Street bajo presión.
Para portafolios, mantenemos un sesgo cautelosamente alcista y selectivo. Preferimos IA de calidad, semiconductores, memoria, infraestructura energética y compañías con flujo propio. En renta fija, el tramo corto e intermedio en dólares sigue ofreciendo mejor balance entre carry y riesgo de duración. Las correcciones siguen siendo puntos de entrada escalonada, no señales para perseguir beta indiscriminada.
@Marex/Stella Capital