
Noticias 7 de octubre
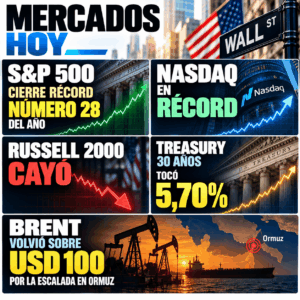
El rally de las acciones hace una pausa después de nuevos máximos en Wall Street, mientras el mercado vuelve a mirar a los bonos y al petróleo. El S&P 500 viene de firmar otro cierre récord, pero los futuros operan levemente en negativo y el Nasdaq 100 muestra mayor presión por la sensibilidad de tecnología a tasas largas. El Treasury a 10 años vuelve a ubicarse por encima de 5,30%, mientras el bono a 30 años toca niveles no vistos desde 2002.
La lectura principal es que el mercado de bonos sigue poniendo a prueba el rally de renta variable. Con tasas largas en máximos de varias décadas, la renta variable tiene menos margen de error, especialmente fuera de las megacapitalizaciones. La concentración del avance sigue siendo un riesgo: el índice marca récords, pero la participación interna continúa limitada.
Las minutas de la Fed serán el evento central del día. El mercado buscará entender si la subida de septiembre fue vista como una medida de “seguro” o como el inicio de un ciclo más amplio. La probabilidad de una nueva subida en octubre ha caído con fuerza, pero diciembre sigue vivo si el petróleo y los costos vuelven a presionar inflación.
En corporativos, SpaceX estaría buscando levantar financiamiento por hasta USD 40.000 millones para comprar chips de Nvidia. La noticia refuerza un punto clave del ciclo de IA: la demanda de cómputo continúa, pero está compitiendo por capital con gobiernos, emisores corporativos y proyectos de infraestructura, lo que contribuye a mantener elevada la prima por plazo.
Europa vuelve a estar bajo presión, con el Stoxx 600 retrocediendo y el rebote reciente de la deuda francesa perdiendo fuerza. El spread del bono francés a 10 años frente al bund alemán vuelve a ampliarse, reflejando que la preocupación fiscal y política sigue presente.
Francia continúa siendo el foco principal. El bloqueo político reduce el margen para atacar déficit y deuda, mientras el mercado de bonos exige más credibilidad fiscal. Por ahora, el riesgo no luce como una crisis sistémica de eurozona, pero sí como un problema persistente de confianza soberana, con impacto en bancos, moneda y apetito por activos europeos.
En corporativos, Shell espera resultados sólidos en trading de energía por la fuerte volatilidad del crudo, mientras HSBC evalúa recortes en wealth management del Reino Unido y Porsche busca recuperar márgenes con aumentos de precios en modelos de gama alta. La lectura europea sigue siendo selectiva: energía se beneficia de volatilidad, pero consumo, bancos y deuda soberana siguen vulnerables.
Asia opera en negativo, arrastrada por la presión en tecnología y por el repunte del petróleo. El MSCI Asia Pacific y emergentes retroceden, con SK Hynix entre los nombres más golpeados de la región antes del vencimiento del lockup de sus ADRs. El yen vuelve a debilitarse hacia la zona de 158 por dólar, manteniendo latente el riesgo de intervención y el debate sobre la normalización monetaria japonesa. La región continúa muy sensible a tres variables: petróleo, dólar y tasas largas de Estados Unidos.
Los envíos por Hormuz venían acercándose a niveles previos a la guerra, pero la nueva escalada de ataques a buques vuelve a opacar esa mejora. Para Asia, cualquier tensión en rutas energéticas se traduce rápidamente en costos de importación, inflación y presión sobre márgenes industriales.
El petróleo vuelve a subir, con el Brent por encima de USD 100, tras una escalada de ataques a tanqueros en el Estrecho de Hormuz. El riesgo energético vuelve a ser el canal principal hacia inflación, Fed y bonos: crudo más alto implica mayor presión sobre expectativas de costos, tasas largas y valuaciones.
El oro cae por debajo de USD 4.120, afectado por tasas reales elevadas y fortaleza del dólar. La tesis estructural de oro se mantiene como cobertura frente a deuda y presión sobre bancos centrales, pero en el corto plazo el metal sigue penalizado mientras la parte larga de la curva no confirme techo.
En cripto, el tono es negativo. Bitcoin y Ether retroceden junto con menor apetito por riesgo y presión en activos de alta beta. El movimiento confirma que, en este entorno, cripto sigue reaccionando más a liquidez, tasas y sentimiento global que a catalizadores propios.
La sesión marca una pausa razonable después de récords, pero no una ruptura de la tendencia. El problema es que el rally depende de una base estrecha mientras los bonos vuelven a enviar señales de alerta. Con el 10 años por encima de 5,30% y el 30 años cerca de 5,70%, el mercado necesita que las tasas largas se estabilicen para sostener nuevos máximos.
Para portafolios, mantenemos un sesgo cautelosamente alcista, pero con disciplina. La IA sigue siendo la tesis estructural más fuerte, especialmente en semiconductores, energía, centros de datos e infraestructura; sin embargo, la concentración del mercado y el costo del capital exigen seleccionar subyacentes con flujo real, balances sólidos y baja dependencia de refinanciamiento.
Los riesgos de corto plazo son claros: una lectura hawkish de las minutas de la Fed, mayor escalada en Hormuz, mala demanda en subastas de Treasuries y nuevo deterioro fiscal en Europa. Mientras esos frentes no se calmen, conviene evitar beta indiscriminada y seguir construyendo exposición de forma escalonada.
@Marex/Stella Capital