
Noticias 8 de octubre
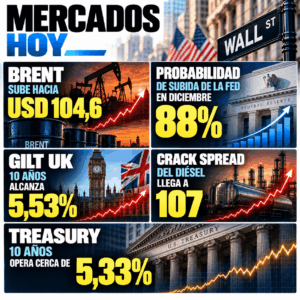
La subida del petróleo vuelve a presionar a bonos y acciones. Los futuros del S&P 500 y del Nasdaq 100 retroceden después de los récords recientes, mientras el Treasury a 10 años regresa a la zona de 5,33%-5,34% y el bono a 30 años se mantiene cerca de máximos desde 2002. El canal vuelve a ser el mismo: petróleo más alto, expectativas de inflación más persistentes, Fed con menos margen para pausar y tasas largas bajo presión.
Las minutas de la Fed confirmaron que otra subida antes de fin de año sigue siendo probable, aunque el mercado ya no debate tanto “cuándo” sino “cuántas” subidas faltan. Christopher Waller reforzó ese mensaje al señalar que probablemente hagan falta más alzas para devolver la inflación al 2%, aunque no necesariamente en reuniones consecutivas.
La subasta del Treasury a 10 años mostró que a niveles cercanos a 5,30% todavía hay compradores, pero la prueba importante será el tramo largo. La subasta del bono a 30 años será clave para medir si la demanda también aparece en duración más extendida o si la prima por plazo sigue subiendo.
En corporativos, la demanda de IA no se detiene. TSMC reportó ingresos récord y Samsung anticipó ganancias operativas históricas, aunque las expectativas eran tan exigentes que el mercado castigó la acción. El problema de la IA ya no es la demanda, sino la entrega: energía, transmisión, equipos de alta tensión, financiamiento y plazos de construcción de data centers.
Europa vuelve a ser el eslabón débil del mercado global de bonos. Los rendimientos suben en Reino Unido y Francia, y los bancos europeos siguen bajo presión por el riesgo de contagio desde la deuda soberana francesa.
Francia continúa atrapada entre déficit elevado, bloqueo político y falta de una respuesta fiscal convincente. El mercado ya está exigiendo mayor prima por financiar al soberano, y el impacto se traslada a bancos, bonos corporativos, moneda y percepción de riesgo regional.
La diferencia frente a Estados Unidos es importante: en Treasuries todavía aparece demanda a 5,30%, mientras que en Europa el problema luce más político y fiscal. El BCE puede contener episodios extremos, pero el mercado primero exigirá señales de ajuste fiscal creíble.
Asia opera en rojo, con presión fuerte sobre semiconductores pese a resultados sólidos. Samsung y TSMC confirmaron que la demanda de IA sigue fuerte, pero el mercado ya exige más que crecimiento: quiere visibilidad, capacidad de entrega y márgenes sostenibles.
El MSCI Asia Pacific y emergentes retroceden, con Corea y Japón particularmente golpeados. SK Hynix y nombres vinculados a memoria se ven afectados por toma de ganancias y expectativas demasiado altas, más que por un deterioro estructural de la tesis. El yen se mantiene cerca de 158 por dólar, aún en zona sensible. La combinación de tasas altas en Estados Unidos, petróleo más caro y presión sobre activos de riesgo vuelve a complicar a la región importadora de energía.
El petróleo salta con fuerza tras reportes de posible reanudación de operaciones militares de EE.UU. contra Irán, nuevos ataques a buques en el Golfo y cierres de producción en el Golfo de México por huracán. El Brent supera USD 104 y vuelve a ser el principal catalizador macro del día.
El punto más delicado está en refinados. El crack spread del diésel se mantiene en niveles extremos, por lo que el shock no se limita al precio del barril: se transmite con más fuerza a transporte, logística y costos empresariales.- El oro sube poco pese al deterioro geopolítico, confirmando que en el corto plazo sigue cotizando más contra dólar y tasas reales que como refugio puro. En cripto, el tono es negativo, con Bitcoin y Ether retrocediendo junto con la menor tolerancia a riesgo.
La geopolítica vuelve a mover tasas. El petróleo empuja inflación esperada, la inflación esperada presiona a la Fed y la Fed mantiene elevada la parte larga de la curva. Este es el escenario más difícil para la renta variable: más inflación sin más demanda. En renta variable mantenemos un sesgo cautelosamente alcista, pero más selectivo. La IA sigue entregando, como muestran TSMC y Samsung, pero el mercado ya no premia cualquier historia de crecimiento. Preferimos compañías con demanda real, balances fuertes, capacidad de ejecución y menor dependencia de refinanciamiento caro.
Los riesgos de corto plazo son claros: escalada con Irán, mala demanda en la subasta del 30 años, contagio desde Europa, repunte de volatilidad por posicionamiento corto en VIX y el dato de inflación de la próxima semana. Las correcciones siguen siendo puntos de entrada escalonada, pero con prioridad en calidad de balances y control de duración.
@Marex/Stella Capital