Noticias 8 de septiembre
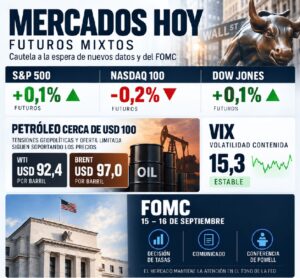
Los mercados reabren la semana con tono prudente, en una sesión acortada por el feriado y marcada por el repunte del petróleo. Los futuros muestran movimientos mixtos: el Dow bajo presión, el S&P 500 prácticamente estable y el Nasdaq levemente positivo. El foco inmediato pasa al dato de inflación del viernes y al FOMC de la próxima semana, donde el mercado buscará confirmar si la Fed mantiene el tono restrictivo ante un empleo todavía sólido y energía más cara.
En bonos, los Treasuries siguen sensibles a la fuerte emisión de la semana, que inicia con USD 58.000 millones en notas a 3 años y continuará con colocaciones a 10 y 30 años. Aunque los rendimientos largos siguen cerca de máximos recientes, parte del mercado ve espacio para una pausa táctica si el CPI resulta benigno. El Treasury a 10 años se mantiene como la variable clave para las valuaciones de tecnología y activos de duración.
En renta variable, la lectura sigue siendo constructiva pero selectiva. El mercado laboral se mantiene firme, el consumo continúa resiliente y la tesis de inteligencia artificial sigue apoyada por productividad, semiconductores y data centers. Sin embargo, después del fuerte rally, el mercado necesita validar crecimiento de utilidades, flujo de caja y retorno real del capex. Amazon prepara su debut en bonos en libras, mientras ASML mantiene compromisos relevantes con fabricantes de chips para su nueva generación de equipos.
Europa opera con tono moderadamente negativo, con el Stoxx 600 cediendo cerca de 0,2%, presionado por el avance del petróleo y la sensibilidad de la región a energía, inflación y márgenes corporativos. Novartis cae tras nuevos tropiezos clínicos, mientras ASML refuerza su posición estratégica dentro de la cadena global de semiconductores.
En inteligencia artificial, Mistral AI levantó EUR 3.000 millones a una valuación superior a EUR 21.000 millones, en una ronda liderada por Samsung Electronics. La operación confirma que el capital sigue financiando infraestructura y modelos de IA en Europa, aunque con mayor exigencia sobre escalabilidad y retorno.
En renta fija, el bund alemán se mantiene alrededor de 3,38% y el gilt británico cerca de 5,18%, en un contexto de presión persistente sobre tasas largas. El Reino Unido enfrenta costos de financiamiento históricamente elevados, reflejo de un mercado global que exige mayor compensación por inflación, déficit y duración.
Asia acompaña el tono negativo global, con el MSCI Asia Pacific retrocediendo cerca de 0,8% y emergentes cayendo alrededor de 0,4%. El salto del petróleo pesa especialmente sobre la región por su alta dependencia energética.
El yen se fortalece frente al dólar, apoyado por expectativas de una política más restrictiva del Banco de Japón y por impulso técnico reciente. En paralelo, las fuertes compras chinas de crudo agregan presión a un mercado petrolero ya ajustado.
La región sigue siendo clave para la cadena de IA y semiconductores, pero el mercado está diferenciando entre demanda estructural y valuaciones exigentes. El soporte de largo plazo permanece, aunque el corto plazo sigue condicionado por tasas, petróleo y geopolítica.
El petróleo vuelve a ser el principal driver macro. El Brent se acerca a USD 98-100 por barril y el WTI se mantiene por encima de USD 92, impulsados por ataques contra instalaciones sauditas, tensión en el Mar Rojo y el bloqueo prácticamente operativo del Estrecho de Ormuz. Mientras persista esta prima geopolítica, energía seguirá presionando inflación, bonos y expectativas de bancos centrales.
El cobre también destaca, tocando nuevos máximos por restricciones de oferta y expectativas de aranceles de EE.UU. sobre metal refinado importado. El oro opera estable, pero mantiene su rol como cobertura estructural en un entorno de petróleo alto, déficit fiscal y tasas volátiles.
En cripto, el tono es levemente negativo: Bitcoin retrocede y Ether opera prácticamente sin cambios, reflejando menor apetito por riesgo en una jornada dominada por petróleo y tasas.
La sesión deja una lectura clara: el mercado no está en pánico, pero sí entra en una fase de digestión. Petróleo cerca de USD 100, tasas largas elevadas y bancos centrales con poco margen para flexibilizar obligan a ser más selectivos.
Para portafolios, mantenemos preferencia por calidad, generación de caja, infraestructura de IA con demanda comprobada y activos reales como cobertura. Si el CPI del viernes resulta benigno, podría darse un alivio táctico en tasas y activos de riesgo; si sorprende al alza, el mercado volverá a presionar múltiplos, especialmente en tecnología de larga duración.
@ Marex/ Stella capital