
Noticias 9 de octubre
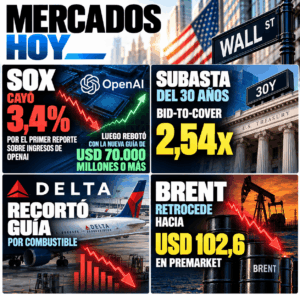
El S&P 500 intenta rebotar después de dos jornadas de pérdidas, con tecnología y semiconductores recuperando terreno tras nuevas señales más favorables sobre ingresos de OpenAI. Los futuros del S&P 500 y del Nasdaq 100 avanzan, mientras el Treasury a 10 años se mantiene cerca de 5,23%-5,24% y el petróleo retrocede, aliviando parcialmente la presión sobre tasas y valuaciones.
La lectura del mercado cambió: ya no basta con financiar el boom de IA; ahora el mercado quiere ver ingresos reales. El reporte inicial sobre OpenAI generó ventas fuertes en semiconductores, pero la nueva guía de ingresos anualizados hacia USD 70.000 millones o más ayudó a revertir parte de la presión. La distinción es importante: el mercado empieza a diferenciar entre compañías con demanda propia y visible, como Nvidia y memoria de alto ancho de banda, y compañías más dependientes del financiamiento del capex de terceros.
La parte más constructiva de la semana vino de los bonos. La subasta del Treasury a 30 años encontró demanda sólida, y el 10 años bajó incluso con petróleo al alza, algo que no venía ocurriendo. Esto no elimina el riesgo de tasas, pero sí sugiere que a estos niveles hay compradores para duración, especialmente si el petróleo deja de presionar.
En corporativos, Delta recortó su guía anual por el fuerte aumento del combustible, mostrando cómo el shock energético se traslada desde inflación hacia márgenes empresariales. SpaceX, por su parte, presiona al sector telecom tras comprar espectro de baja frecuencia para expandir Starlink al negocio móvil en Estados Unidos.
Europa rebota, con el Stoxx 600 recuperando parte de las pérdidas semanales y los bonos soberanos mostrando alivio. Los spreads de Francia e Italia se comprimen, aunque la renta variable europea sigue siendo la pata más débil frente a Estados Unidos.
Francia continúa siendo el foco fiscal de la región. La prima de riesgo se ha reducido desde los máximos recientes, pero el mercado sigue atento a la deuda, al déficit y a la capacidad política para ejecutar ajustes. El alivio en bonos no equivale todavía a una solución estructural.
El movimiento de SpaceX también golpea a las telecomunicaciones europeas: Deutsche Telekom, Vodafone, Orange y Telefónica caen ante el riesgo competitivo de Starlink. Es un recordatorio de que sectores considerados defensivos por dividendos también pueden enfrentar disrupción tecnológica.
Asia logró recuperar terreno tras la actualización más favorable de OpenAI. Hong Kong y tecnología asiática repuntaron, mientras Corea y Taiwán permanecieron cerrados. La región sigue altamente expuesta a la lectura del mercado sobre IA, chips y demanda de infraestructura digital. Japón terminó prácticamente estable, pero los datos de consumo siguen débiles: el gasto de los hogares cayó por noveno mes consecutivo. Esto mantiene una divergencia relevante entre el entusiasmo por tecnología y la fragilidad del consumidor.
En China, el banco central fijó el yuan más débil de lo esperado, aunque negó estar usando la moneda para ganar ventaja comercial. El movimiento mantiene al mercado atento al equilibrio entre crecimiento, comercio y estabilidad cambiaria.
El petróleo retrocede después de que Trump señalara que Estados Unidos no atacará a Irán antes de las elecciones de medio término y mencionara conversaciones productivas con Teherán. Esto reduce la prima política de corto plazo, aunque el huracán Isaias mantiene un piso físico al afectar la producción del Golfo de México.
El shock energético no desaparece: pasa de ser un problema directo de inflación a un problema de márgenes para compañías intensivas en combustible, como aerolíneas, transporte y consumo vinculado a logística.
El oro rebota con fuerza, apoyado por un dólar más débil y rendimientos más contenidos. La tesis estructural se mantiene intacta, pero el catalizador de corto plazo sigue siendo que el mercado crea que las tasas largas tocaron techo. En cripto, Bitcoin y Ether rebotan moderadamente junto con el mejor apetito por riesgo.
El mercado no abandonó la tesis de IA; está separando mejor quién monetiza y quién financia. La corrección de semiconductores no fue un evento sistémico, sino un ajuste sobre la parte del trade más dependiente de deuda, capex y expectativas muy altas.
La temporada de resultados será clave. Las ganancias siguen firmes y las revisiones del tercer trimestre continúan positivas, pero con el bono a 10 años por encima del 5%, el debate está en el múltiplo, no en las utilidades. Las compañías deberán demostrar que pueden convertir inversión en ingresos y proteger márgenes. Los riesgos principales son un repunte de los 10 años hacia el 5,35%, el dato de inflación del 14 de octubre, una nueva escalada con Irán y flujos forzados si la volatilidad despierta.
@Marex/Stella Capital