Noticias 9 de septiembre
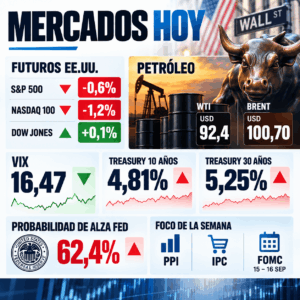
Los mercados operan con tono defensivo, con el Brent ya por encima de USD 100 y el riesgo inflacionario nuevamente en el centro de la discusión. Los futuros estadounidenses cotizan en rojo, mientras el Treasury a 10 años se mantiene cerca de 4,81% y el de 30 años alrededor de 5,25%, reflejando mayor presión sobre tasas largas antes del PPI, el IPC del viernes y el FOMC del 15-16 de septiembre.
El mercado sigue pendiente de la capacidad del Tesoro para contener los rendimientos. Hoy se anunciará el tamaño de la próxima operación de recompra de bonos del tramo 10-20 años, en un contexto donde el financiamiento del déficit, la demanda extranjera por Treasuries y la credibilidad del secretario Bessent vuelven a ser variables centrales.
En acciones, la presión no es homogénea. La sesión previa mostró debilidad en software vertical, afectado por el avance de OpenAI en clientes empresariales, mientras los semiconductores resistieron mejor, confirmando que el mercado sigue diferenciando entre infraestructura de IA y compañías expuestas a disrupción. Apple también estará en foco por la presentación de su primer iPhone plegable.
Europa opera bajo presión, afectada por el salto del petróleo, el repunte de tasas largas y la preocupación por inflación persistente. El Stoxx 600 retrocede, con los sectores más cíclicos y sensibles a tasas liderando la debilidad.
En renta fija, el bund alemán se mantiene cerca de 3,40% y el gilt británico alrededor de 5,20%, acompañando la tensión global en duración. La decisión del BCE y los comentarios de Christine Lagarde ganan relevancia ante la falta de guía inmediata de la Fed.
A nivel corporativo, Alphabet planea una inversión de al menos EUR 13.000 millones en infraestructura de IA en Finlandia, mientras Inditex mantiene una dinámica comercial sólida al inicio del tercer trimestre. La lectura europea sigue siendo mixta: inversión tecnológica estructural, pero presión macro por energía, tasas y márgenes.
Asia muestra un desempeño mixto. El MSCI Asia Pacific avanza levemente, aunque el impulso tecnológico perdió fuerza a medida que subieron petróleo y rendimientos globales. El yen se fortalece por tercer día consecutivo, apoyado por expectativas de una postura más restrictiva del Banco de Japón y por la intervención verbal de Bessent, quien busca frenar apuestas contra la moneda japonesa.
En semiconductores, Kioxia busca contener el avance de precios de memoria para no afectar la demanda de IA de largo plazo. La región sigue siendo clave para la cadena de suministro tecnológica, pero el corto plazo queda condicionado por petróleo, tasas y geopolítica.
El petróleo vuelve a ser el principal driver macro. El Brent supera los USD 100 por primera vez desde julio, después de nuevos ataques cruzados cerca de Hormuz y el hundimiento de tanqueros iraníes por parte de EE.UU. El diésel en EE.UU. alcanzó un récord histórico de USD 5,94 por galón, aumentando el riesgo de efectos de segunda ronda sobre inflación.
El oro avanza como cobertura, apoyado además por flujos institucionales: China compró 20 toneladas en agosto, acumulando su mes 22 consecutivo de compras y llevando sus reservas a niveles récord. En cripto, Bitcoin y Ether operan con tono positivo moderado, aunque el principal catalizador del día sigue siendo macro.
La sesión confirma un cambio de foco: el mercado ya no mira solo crecimiento e IA, sino inflación, petróleo y sostenibilidad de tasas largas. Brent por encima de USD 100, diésel récord y probabilidad de alza de la Fed por encima de 60% elevan el nivel de exigencia para todos los activos de riesgo.
Para portafolios, el enfoque debe seguir siendo selectivo. Favorecemos calidad, generación de caja, infraestructura de IA con demanda comprobada y activos reales como cobertura. Si el IPC del viernes es benigno, puede haber alivio táctico en tasas; si sorprende al alza, la presión sobre múltiplos y tecnología de larga duración podría intensificarse.
@ Marex/ Stella capital